Veröffentlicht
Bußgelder vermeiden: Rechtssicheren Tippschlüssel für deutsche Gastronomie
Führen Sie einen rechtskonformen Trinkgeldschlüssel in Ihrem Betrieb ein: Schritt für Schritt, mit sofort nutzbaren Formeln, Vorlagen und ShiftPriority...
Kurzantwort: Für deutsche Gastronomiebetriebe ist ein schriftlich geregelter Tronc oder die unmittelbare 1:1-Weitergabe bei bargeldlosem Trinkgeld die rechtssicherste und fairste Lösung. Trinkgeld gehört rechtlich dem Arbeitnehmer, es ist unter § 3 Nr. 51 EStG steuerfrei, solange es freiwillig und ohne Rechtsanspruch vom Gast kommt. Wer einen Pool bildet, braucht dafür eine klare, dokumentierte Tronc-Ordnung. Bei Kartentrinkgeld zählt vor allem eines: eine lückenlose Nachweiskette über TSE und Z-Bon.
Kurz gesagt:
- Ein schriftlich geregelter Tronc ist die rechtssichere sowie faire Methode, Trinkgeld transparent im Team zu verteilen.
- Das Stundenmodell ist einfach, bei wechselnden Schichten geeignet, unterscheidet jedoch nicht zwischen Erfahrung oder Funktion.
- Eine klare, dokumentierte Tronc-Ordnung sollte alle Beteiligten einbeziehen, unterschrieben werden und regelmäßig geprüft werden.
- Bei Kartentrinkgeld ist eine lückenlose Nachweiskette im Kassensystem unerlässlich, um steuerliche Vorteile zu sichern.
- Einflussreiche Verteilungsschlüssel sind das Stunden-, Punkte- und FOH/BOH-Split-Modell, je nach Betriebsgröße und Teamstruktur.
Inhaltsverzeichnis
- Gängige Verteilungsschlüssel: Modelle mit Vor- und Nachteilen
- Wie führt man eine Tronc-Ordnung rechtssicher ein?
- Welche rechtlichen und steuerlichen Fallstricke gibt es?
- Bargeld oder Karte: Wie erfasst man Trinkgeld sauber im Kassensystem?
- Wie berechnet man den Trinkgeldschlüssel konkret?
- So unterstützt ShiftPriority bei der Trinkgeldverteilung
- Warum Transparenz beim Trinkgeld über die Personalbindung entscheidet
- Quellen
- FAQ
Gängige Verteilungsschlüssel: Modelle mit Vor- und Nachteilen
Es gibt nicht den einen richtigen Trinkgeldverteilungsschlüssel. Es gibt fünf Modelle, die sich in der Praxis bewährt haben, und jedes passt zu einer anderen Betriebsstruktur.
- Stundenbasiertes Modell: Jeder erhält einen Anteil proportional zu den geleisteten Stunden. Einfach zu berechnen, besonders bei wechselnden Schichten und vielen Teilzeitkräften. Nachteil: Es unterscheidet nicht zwischen Erfahrung oder Funktion.
- Punktemodell: Mitarbeiter erhalten Punkte nach Rolle und Erfahrung, etwa Servicekraft mit drei Punkten, Azubi mit einem Punkt. Differenziert, aber erklärungsbedürftig, wenn neue Kollegen dazukommen.
- Umsatzbeteiligung: Trinkgeld wird an den Umsatz pro Servicekraft gekoppelt. Funktioniert gut bei Betrieben mit klarer Tischzuordnung, wird aber schwierig, wenn Küche und Service gleichmäßig zum Gasterlebnis beitragen.
- FOH/BOH-Split: Eine feste Quote, oft 70 % für den Service (Front of House) und 30 % für die Küche (Back of House), wird vorab festgelegt und dann innerhalb der Gruppen weiter verteilt. Bewährt bei kleinen Teams mit klarer Trennung der Bereiche.
- Hybridmodelle: Kombination aus Stunden- und Punktesystem, meist in größeren Betrieben mit mehreren Schichtleitern.
Der administrative Aufwand steigt mit der Differenzierung. Ein reines Stundenmodell lässt sich in einer Tabelle in fünf Minuten berechnen, ein Punktemodell braucht eine feste Punktetabelle und regelmäßige Pflege. Motivational schneidet das Punktemodell meist am besten ab, weil es Erfahrung sichtbar honoriert, ohne den Teamgedanken zu zerstören.
Wie führt man eine Tronc-Ordnung rechtssicher ein?
Eine Tronc-Ordnung ist kein Formular, das man einmal ausfüllt und ablegt. Sie ist eine lebende Vereinbarung, die das ganze Team mitträgt. So gehen Sie vor:
- Team einbeziehen: Sprechen Sie offen mit Service, Küche und Empfang darüber, was als fair empfunden wird. Ein Schlüssel, der von oben verordnet wird, hält selten lange.
- Schlüssel wählen und schriftlich fixieren: Legen Sie fest, wer am Pool teilnimmt, welche Beträge einfließen (nur Trinkgeld oder auch Servicepauschalen?) und wie mit Krankheit, Urlaub oder Probezeit umgegangen wird.
- Zustimmung einholen: Alle Beteiligten sollten die Ordnung unterschreiben. Gibt es einen Betriebsrat, ist er nach den Grundsätzen zur betrieblichen Übung einzubeziehen, Trinkgeld gehört nach § 107 Abs. 3 GewO dem Arbeitnehmer und ein Pool ist nur wirksam, wenn er auf einer solchen schriftlichen Grundlage steht.
- Dokumentation und Auszahlungsturnus einrichten: Legen Sie fest, ob wöchentlich, monatlich oder pro Schicht ausgezahlt wird, und wie die Beträge belegt werden.
- Jährliches Review: Besprechen Sie einmal im Jahr mit Steuerberater oder Fachanwalt, ob die Ordnung noch zur Teamgröße und den steuerlichen Vorgaben passt.
Profi-Tipp: Legen Sie die Tronc-Ordnung als PDF mit Unterschriftenfeld an und lassen Sie neue Mitarbeiter sie am ersten Arbeitstag unterschreiben. Das erspart Ihnen später Diskussionen darüber, wer wann zugestimmt hat.
Eine gute Vorlage für den Einstieg finden Sie in der Trinkgeldverteilung Gastronomie, die typische Klauseln und Beispielformulierungen zusammenfasst.
Welche rechtlichen und steuerlichen Fallstricke gibt es?
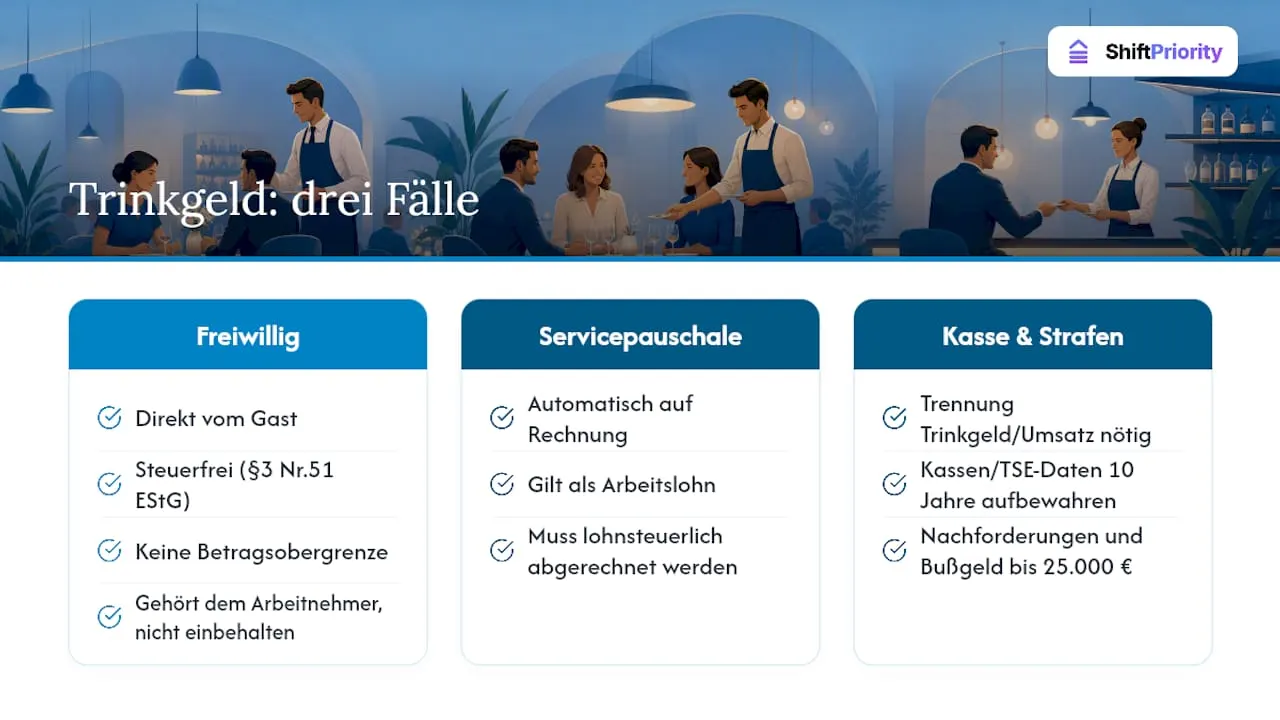
Der wichtigste Paragraf ist schnell erklärt: Nach § 3 Nr. 51 EStG sind freiwillige Trinkgelder von Gästen für Arbeitnehmer steuerfrei, solange sie direkt vom Gast kommen und kein Rechtsanspruch darauf besteht. Es gibt keine Betragsobergrenze, das Trinkgeld darf also auch bei großzügigen Gästen komplett steuerfrei bleiben.
Problematisch wird es, sobald Trinkgeld seinen freiwilligen Charakter verliert. Feste Servicepauschalen, die automatisch auf die Rechnung aufgeschlagen werden, gelten steuerlich als Arbeitslohn und sind entsprechend abzurechnen. Der Arbeitgeber darf das Trinkgeld außerdem nicht einbehalten oder eigenmächtig umverteilen, denn es gehört dem Arbeitnehmer.
Wer hier schlampt, riskiert mehr als nur Ärger beim Betriebsprüfer. Fehlt die Trennung von Trinkgeld und Umsatz in der Kassenführung, kann das Finanzamt die Zahlungen als Arbeitslohn umdeuten. Das Ergebnis: Nachforderungen bei Lohnsteuer und Sozialabgaben, in gravierenden Fällen auch Bußgelder bis zu 25.000 €, wie ein Merkblatt zum richtigen Umgang mit Trinkgeldern festhält. Kassenaufzeichnungen müssen zudem zehn Jahre aufbewahrt werden, TSE-Daten eingeschlossen.
Bargeld oder Karte: Wie erfasst man Trinkgeld sauber im Kassensystem?
Bargeld und Kartentrinkgeld brauchen unterschiedliche Abläufe, beide aber verlangen eine klare Trennung von Umsatz und Trinkgeld.
- Bei Bargeld hilft ein fester Kassenbehälter pro Schicht, ein tägliches Zählprotokoll und im Idealfall das Vier-Augen-Prinzip bei der Auszählung.
- Bei Kartentrinkgeld braucht es einen eigenen Buchungsweg im Kassensystem, der beim Z-Bon-Abgleich sofort erkennbar ist.
- Die IHK weist ausdrücklich darauf hin, dass Kartentrinkgeld steuerfrei bleibt, solange es 1:1 weitergereicht wird. Entscheidend ist die Nachweiskette, nicht die Zahlungsart.
- TSE-pflichtige Registrierkassen protokollieren Belegreihenfolgen automatisch. Wird nachträglich gebucht statt sauber getrennt, entsteht schnell der Eindruck, der Arbeitgeber steuere die Trinkgeldverteilung selbst.
Profi-Tipp: Richten Sie im Kassensystem einen eigenen Trinkgeld-Button ein, bevor die erste Karte gezogen wird. Nachträgliches Umbuchen ist der häufigste Fehler bei Betriebsprüfungen.
Eine POS-Anbindung an die Dienstplanung reduziert diesen Aufwand erheblich, dazu mehr im Praxisleitfaden Trinkgeld live anzeigen.
Wie berechnet man den Trinkgeldschlüssel konkret?
Zahlen überzeugen mehr als jede Erklärung. Hier drei Formeln, die sich direkt übertragen lassen.
- Stundenmodell: Anteil = (Mitarbeiterstunden ÷ Gesamtstunden aller Teilnehmer) × Pool. Bei 300 € Pool, 40 Gesamtstunden und 8 Stunden eines Mitarbeiters ergibt das (8 ÷ 40) × 300 € = 60 €.
- Punktemodell: Anteil = (Mitarbeiterpunkte ÷ Gesamtpunkte) × Pool. Servicekraft mit 3 Punkten, Azubi mit 1 Punkt, Gesamtpunkte im Team 20, Pool 400 €: Die Servicekraft erhält (3 ÷ 20) × 400 € = 60 €.
- FOH/BOH-Split: Bei 200 € Gesamttrinkgeld und einem 70/30-Schlüssel gehen 140 € an den Service und 60 € an die Küche. Innerhalb der Gruppen wird dann nach Stunden oder Punkten weiterverteilt.
Runden Sie konsequent auf volle 5-Cent-Beträge und dokumentieren Sie Rundungsdifferenzen als Sammelposten für die nächste Auszahlung. So verschwindet kein Cent, und niemand muss bei einem Fehler von vorn rechnen. Ausführliche Beispielrechnungen mit Downloadvorlage bietet die Seite Trinkgeld-Pool Methoden.
So unterstützt ShiftPriority bei der Trinkgeldverteilung
ShiftPriority berechnet die Trinkgeldverteilung nach den Regeln, die Ihr Betrieb festlegt: als Trinkgeldtopf nach Arbeitsstunden, Rollengewichtung oder eigenen Gewichten oder als prozentualen Tip-Out. Jede Aufteilung wird nachvollziehbar dokumentiert, und Mitarbeitende sehen ihre eigenen Anteile in der App. Mit Square oder SumUp fließen Umsätze und Kartentrinkgeld automatisch ein, ohne Kassenanbindung tragen Sie die Beträge von Hand ein. Ausgezahlt wird weiterhin durch Ihren Betrieb, der die Auszahlung in der App als erledigt markiert; die steuerliche Behandlung bleibt Sache Ihrer Lohnbuchhaltung. Mehr dazu auf der Seite zur Trinkgeldverteilung in der Gastronomie und im kostenlosen Trinkgeldrechner.
Warum Transparenz beim Trinkgeld über die Personalbindung entscheidet
Ein fairer, nachvollziehbarer Trinkgeldschlüssel wirkt stärker auf die Personalbindung als die meisten Betreiber annehmen. Mitarbeiter merken sofort, wenn eine Verteilung willkürlich wirkt, selbst wenn der Betrag am Ende stimmt. Genau deshalb halte ich die schriftliche Tronc-Ordnung für wichtiger als das gewählte Modell selbst. Ob Stunden, Punkte oder FOH/BOH-Split: Entscheidend ist, dass jeder im Team die Regel versteht und sie nachvollziehen kann, bevor der erste Streit entsteht. Betriebe, die ihre Regeln mit digitalen Tools dokumentieren statt sie mündlich zu verhandeln, berichten von deutlich weniger Diskussionen am Monatsende. Nehmen Sie sich die Zeit für eine saubere Einführung. Ihr Team wird es Ihnen mit Loyalität zurückzahlen.
Quellen
- Trinkgeld versteuern: Was Gastronomen wissen müssen
- Trinkgeld – arbeitsrechtliche Einordnung
- IHK-Informationen zu Trinkgeld
- Richtiger Umgang mit Trinkgeldern – Merkblatt
- Arbeitsrechte
FAQ
Was ist ein Tippschlüssel in der Gastronomie?
Ein Tippschlüssel ist die Regel, nach der Trinkgeld unter Service-, Bar- und Küchenpersonal verteilt wird, meist nach Stunden, Punkten oder einem festen Prozentsatz zwischen Bereichen.
Muss eine Tronc-Ordnung schriftlich sein?
§ 3 GewO](https://www.hamburg-arbeitsrecht-fachanwalt.de/individualarbeitsrecht/trinkgeld/) dem Arbeitnehmer gehört.
Ist Kartentrinkgeld steuerfrei?
Kartentrinkgeld bleibt steuerfrei, wenn es 1:1 an die Mitarbeiter weitergereicht und die Nachweiskette im Kassensystem lückenlos dokumentiert wird.
Wie viel Trinkgeld ist in Deutschland üblich?
Übliche Werte liegen zwischen 5 und 20 % der Rechnungssumme, bei größeren Gruppen wird oft pauschal 10 % empfohlen.
Welches Verteilungsmodell passt für kleine Betriebe?
Für kleine Teams eignet sich meist ein Stundenmodell oder ein einfacher FOH/BOH-Split, weil beide Modelle wenig Verwaltungsaufwand verursachen und schnell nachvollziehbar sind. Software kann diese Berechnung zusätzlich automatisieren.