Veröffentlicht
Trinkgeld in der Gastronomie: Steuerfrei oder steuerpflichtig?
Lesen Sie, wann Trinkgeld in der Gastronomie steuerfrei ist, welche drei Voraussetzungen gelten und wann ein Steuerberater nötig ist.
Trinkgeld an Arbeitnehmer ist in Deutschland grundsätzlich steuerfrei, geregelt in § 3 Nr. 51 EStG. Drei Voraussetzungen müssen dafür gleichzeitig erfüllt sein: Die Zahlung muss freiwillig erfolgen, von einem Dritten (dem Gast) stammen und tatsächlich beim Arbeitnehmer ankommen. Bei Kartenzahlung oder Pool-Verteilung wird es komplizierter. Im Zweifel hilft nur der Steuerberater weiter.
Kurz gesagt:
- Das steuerfreie Trinkgeld setzt voraus, dass es freiwillig gezahlt wird, vom Gast stammt und beim Arbeitnehmer persönlich ankommt.
- Bei vertraglich festgelegtem Bedienungszuschlag oder ohne nachvollziehbare Verteilung kann Trinkgeld steuerpflichtig werden.
- Digitale Kassensysteme mit TSE und getrennten Konten sind unerlässlich, um Trinkgeld bei Kartenzahlungen ordnungsgemäß zu erfassen und steuerfrei zu halten.
- Pool-Verteilungen müssen transparent dokumentiert und regelmäßig, idealerweise wöchentlich, ausgezahlt werden, um steuerlich anerkannt zu bleiben.
- Für Betriebsprüfungen ist eine lückenlose Nachweisführung bei Kassenführung, Verteilung und Aufbewahrung aller Belege notwendig.
Shiftpriority
Trinkgeld transparent organisieren
ShiftPriority bündelt Trinkgeldverwaltung, Teamorganisation und Planung für kleine Gastronomiebetriebe in einer Anwendung.
Inhaltsverzeichnis
- Trinkgeld steuer Gastronomie: Die gesetzliche Grundlage im Überblick
- Wann bleibt Trinkgeld tatsächlich steuerfrei?
- Wann wird Trinkgeld steuerpflichtig?
- Kartenzahlung und TSE: Wo die Steuerfreiheit technisch entschieden wird
- Trinkgeld-Pools richtig organisieren
- Dokumentation und Betriebsprüfung: Was das Finanzamt sehen will
- Praxis-Checkliste für Betriebsleiter
- So unterstützt ShiftPriority bei der Trinkgeldverteilung
- Warum klare Trinkgeldregeln mehr sind als reine Formsache
- Quellen
- FAQ
Trinkgeld steuer Gastronomie: Die gesetzliche Grundlage im Überblick
Wer die steuerliche Behandlung von Trinkgeld in der Gastronomie verstehen will, kommt an vier Regelwerken nicht vorbei. Sie bilden das Gerüst, auf dem jede Entscheidung im Betrieb stehen muss.
§ 3 Nr. 51 EStG ist die zentrale Norm. Er stellt Trinkgelder, die Arbeitnehmern anlässlich einer Arbeitsleistung zusätzlich zum ohnehin geschuldeten Betrag von Dritten freiwillig gegeben werden, von der Lohnsteuer frei. Eine Betragsgrenze gibt es nicht, wie Haufe in seiner Übersicht zur Trinkgeldversteuerung darlegt. Trotzdem prüfen Finanzämter die Umstände der Zahlung genau, gerade bei Betriebsprüfungen.
§ 107 GewO regelt die Entgeltzahlung an Arbeitnehmer und verlangt, dass Trinkgeld nicht einfach mit dem Lohn verrechnet werden darf. Ein Arbeitgeber, der die Kellnerin anweist, ihr Trinkgeld gegen einen niedrigeren Stundenlohn aufzurechnen, verstößt gegen diese Vorschrift.
Die GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern) und die Kassensicherungsverordnung mit ihrer technischen Sicherheitseinrichtung, kurz TSE, verpflichten Betriebe zu einer lückenlosen, manipulationssicheren Erfassung jeder Kassenbewegung, Trinkgeld eingeschlossen.
Wichtig ist die Unterscheidung nach Status: Für angestellte Servicekräfte gilt die Steuerfreiheit nach § 3 Nr. 51 EStG. Für den Inhaber selbst oder für Einzelunternehmer sieht das Gesetz keine vergleichbare Freistellung vor. Trinkgeld, das direkt an die Chefin oder den Wirt geht, zählt zur Betriebseinnahme und ist entsprechend zu versteuern.
Praktische Orientierung liefern die IHK-Merkblätter zum Thema. Das Merkblatt der IHK zu Trinkgeld fasst die Rechtslage kompakt zusammen und dient vielen Betrieben als erste Prüfgrundlage, bevor der Steuerberater eingeschaltet wird.
Zusammengefasst betrifft die Rechtsgrundlage vier Ebenen:
- Einkommensteuerrecht (§ 3 Nr. 51 EStG) für die Steuerfreiheit beim Arbeitnehmer
- Gewerberecht (§ 107 GewO) für den Schutz vor Lohnverrechnung
- Grundsätze ordnungsmäßiger Buchführung (GoBD) für die Dokumentation
- Kassensicherungsverordnung (TSE) für die technische Erfassung
Wann bleibt Trinkgeld tatsächlich steuerfrei?
Die Theorie ist klar, die Praxis liefert die eigentlichen Fallen. Drei Merkmale entscheiden darüber, ob ein Trinkgeld die Steuerfreiheit tatsächlich behält.
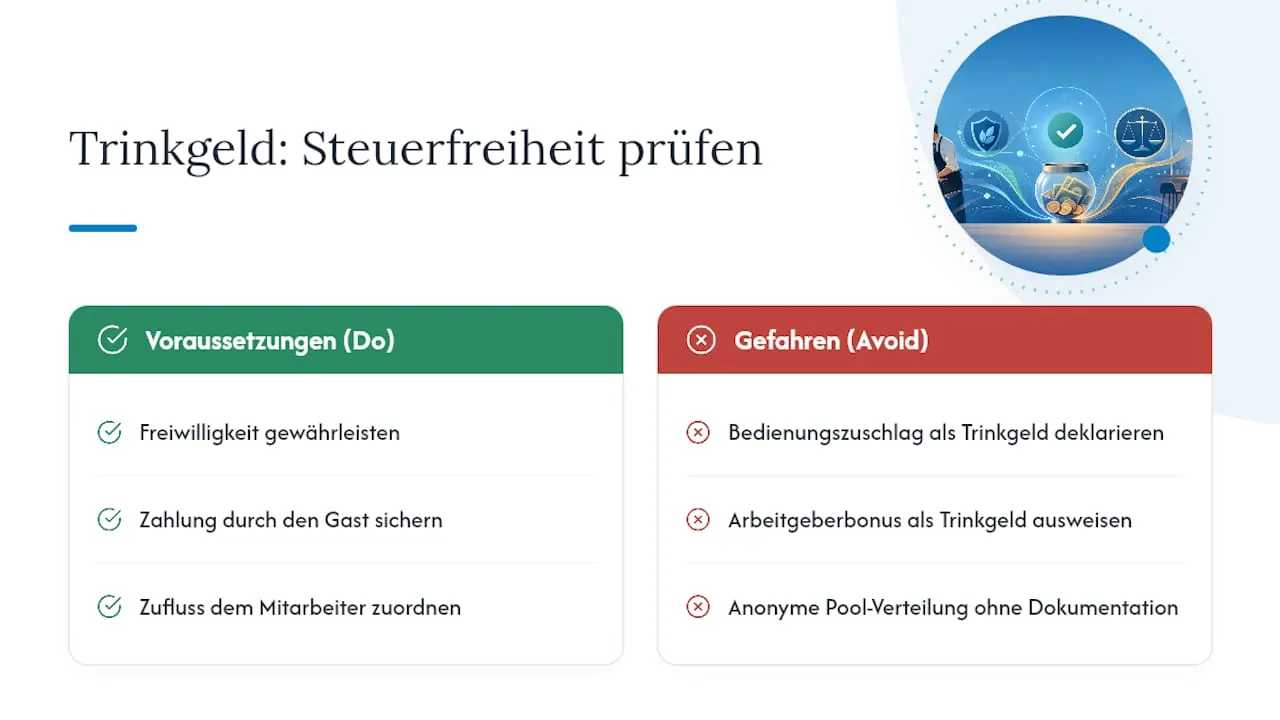
Erstens: Freiwilligkeit. Der Gast muss ohne vertragliche oder faktische Verpflichtung zahlen. Ein Bedienungszuschlag, der automatisch auf der Rechnung steht, erfüllt dieses Kriterium nicht, selbst wenn der Kunde ihn am Ende „freiwillig“ akzeptiert.
Zweitens: Zahlung durch einen Dritten. Der Gast, nicht der Arbeitgeber, muss die Zahlung leisten. Zahlt der Chef aus eigener Tasche einen Bonus und nennt ihn „Trinkgeld“, greift § 3 Nr. 51 EStG nicht.
Drittens: Zufluss beim Arbeitnehmer. Das Geld muss der Servicekraft persönlich zugeordnet werden können, direkt oder über einen nachvollziehbaren Verteilungsschlüssel.
Ein Missverständnis hält sich hartnäckig in der Branche: Viele glauben, Trinkgeld sei per se immer steuerfrei. Das stimmt nicht. Die Rechtsprechung verlangt den Nachweis von Freiwilligkeit und persönlichem Bezug, wie das IHK-Merkblatt betont. Ohne diesen Nachweis kann das Finanzamt die Steuerfreiheit im Zweifel aberkennen.
Ein zweiter Irrtum: Kartenzahlung allein reiche schon aus, um die Steuerfreiheit zu gefährden oder umgekehrt zu sichern. Weder noch. Entscheidend ist nicht der Zahlungsweg, sondern ob die drei Kriterien oben erfüllt sind und die Verbuchung sie auch nachvollziehbar abbildet.
Für Pool-Verteilungen gilt eine Besonderheit: Eine anonyme Verteilung ohne Nachvollziehbarkeit, wer wie viel bekommen hat, wird von der Finanzverwaltung kritisch gesehen. Ein Pool bleibt nur steuerfrei, wenn die Verteilung dokumentiert und dem einzelnen Mitarbeiter zurechenbar bleibt.
Wann wird Trinkgeld steuerpflichtig?
Sobald einer der drei Grundpfeiler wegbricht, kippt die steuerliche Einordnung. Und dann wird es für den Betrieb teuer, nicht für den Gast.
Der häufigste Fall: ein vertraglich vereinbarter Bedienungszuschlag. Steht auf der Speisekarte oder in den AGB ein fester Prozentsatz für „Service“, handelt es sich rechtlich nicht mehr um Trinkgeld, sondern um einen Teil des vereinbarten Preises. Diese Zuschläge sind lohnsteuerpflichtig, sobald sie an Mitarbeiter weitergegeben werden, und umsatzsteuerlich Teil des Entgelts für die Bewirtungsleistung.
Der zweite Fall betrifft die Kontrolle über die Verteilung. Bestimmt der Arbeitgeber einseitig, wer wie viel vom Trinkgeld erhält, oder fließt das Geld zunächst beim Unternehmer zusammen, bevor es (vielleicht) weitergereicht wird, sieht die Finanzverwaltung darin oft Arbeitslohn. Das Merkblatt von Consilia zum Umgang mit Trinkgeldern warnt ausdrücklich vor dieser Konstellation.
Drittens die umsatzsteuerliche Seite: Für Einzelunternehmer und Inhaber, die selbst am Tisch servieren und dabei Trinkgeld erhalten, gilt keine Steuerfreiheit. Das Geld zählt zur Betriebseinnahme und unterliegt regulär der Einkommen- und gegebenenfalls der Umsatzsteuer.
Konkrete Fallen im Alltag:
- Ein „Service inklusive“-Vermerk mit festem Prozentsatz auf der Rechnung
- Ein Trinkgeldtopf, den die Geschäftsführung nach eigenem Ermessen verteilt
- Trinkgeld, das über die Kasse des Inhabers läuft, statt direkt beim Personal zu landen
Kartenzahlung und TSE: Wo die Steuerfreiheit technisch entschieden wird
Immer mehr Gäste zahlen ohne Bargeld. Laut einer Statista-Erhebung zum Zahlungsverhalten hat der Verzicht auf Bargeld in den letzten Jahren deutlich zugenommen, auch in der Gastronomie. Das verschiebt das Trinkgeld-Problem vom Portemonnaie direkt in die Kasse.
Bei Kartenzahlung fließt das Trinkgeld zunächst technisch auf das Konto des Betriebs, nicht direkt an die Servicekraft. Genau hier entscheidet sich, ob die Steuerfreiheit erhalten bleibt. Stripe erklärt in seinem Leitfaden zu Kartentrinkgeld, dass eine saubere Trennung am Kassenpunkt, technisch über die TSE, buchhalterisch über getrennte Konten, Voraussetzung dafür ist, dass das Finanzamt die Zahlung weiterhin als steuerfreies Trinkgeld anerkennt.
In der Praxis heißt das: Der Z-Bon muss Umsatz und Trinkgeld getrennt ausweisen. Die Splittbuchung darf nicht erst im Nachhinein per Hand korrigiert werden, sondern muss direkt am Terminal erfolgen. Und die Auszahlung an die Mitarbeiter sollte zeitnah geschehen, idealerweise innerhalb von ein bis zwei Tagen, damit kein größerer zeitlicher Abstand zwischen Zufluss und Weiterleitung entsteht, der eine Umqualifizierung als Arbeitgebereinnahme provozieren könnte.
Praktische Empfehlungen für den Kassenalltag umfassen beispielsweise einen täglichen Abgleich zwischen Z-Bon und tatsächlich ausgezahltem Trinkgeld, getrennte Konten für durchlaufende Trinkgelder und klare Regelungen zu Terminalgebühren.
Profi-Tipp: Legen Sie in Ihrem Kassensystem ein separates Trinkgeldkonto an, bevor Sie die erste Kartenzahlung mit Trinkgeldfunktion aktivieren. Nachträgliches Umbuchen alter Umsätze ist mühsamer als eine korrekte Ersteinrichtung.
Trinkgeld-Pools richtig organisieren
Ein Pool, in dem alle Trinkgelder gesammelt und nach einem Schlüssel verteilt werden, ist in vielen Betrieben gelebte Praxis. Er bleibt nur so lange steuerlich unproblematisch, wie er transparent und dokumentiert bleibt.
- Schriftliche Regel aufstellen. Halten Sie fest, nach welchem Schlüssel verteilt wird, zum Beispiel nach Stunden, nach Position (Service am Tisch gegenüber Küche) oder nach einem Punktesystem für Front- und Back-of-House.
- Mitarbeiter einbeziehen. Eine Verteilungsregel, die das Team mitgestaltet hat, wird seltener angezweifelt, arbeitsrechtlich wie steuerlich. Die IHK empfiehlt genau diesen Weg, um Konflikte früh zu entschärfen.
- Auszahlungsturnus festlegen. Wöchentlich oder mit dem Gehalt, aber konsequent zum gleichen Termin. Unregelmäßige Auszahlung wirkt bei einer Prüfung schnell wie Willkür.
- Verteilung dokumentieren. Eine einfache Liste, wer aus dem Pool wie viel erhalten hat, reicht oft aus, muss aber lückenlos vorliegen.
Das größte Risiko entsteht, wenn der Arbeitgeber die Verteilung einseitig steuert, ohne nachvollziehbare Regel und ohne Mitsprache des Teams. Genau dann rutscht der Pool aus der Steuerfreiheit heraus, weil das Finanzamt darin eine Form von Arbeitslohn sieht, den der Arbeitgeber kontrolliert. Ein durchdachter Verteilungsschlüssel für Trinkgeld-Pools mit klarer Formel schafft hier Klarheit für beide Seiten.
Dokumentation und Betriebsprüfung: Was das Finanzamt sehen will
Eine Betriebsprüfung in der Gastronomie schaut fast immer genau auf zwei Dinge: die Kassenführung und die Trinkgeldbehandlung. Wer hier Lücken hat, riskiert Zuschätzungen, die schnell teurer werden als jede vorherige Investition in ordentliche Prozesse.
- Z-Bons und Kassenjournal bereithalten. Diese Unterlagen müssen die TSE-Signatur enthalten und lückenlos für den Prüfungszeitraum vorliegen.
- Auszahlungslisten für Pools führen. Wer wann wie viel aus dem Trinkgeldtopf erhalten hat, muss sich im Nachhinein nachvollziehen lassen.
- Aufbewahrungsfristen einhalten. Kassendaten und Belege unterliegen den allgemeinen steuerlichen Aufbewahrungsfristen, in der Regel zehn Jahre für Buchführungsunterlagen.
- Eigenbelege nur als Notlösung nutzen. Fehlt ein Beleg, kann ein Eigenbeleg kurzfristig helfen, ersetzt aber keine dauerhafte, saubere Erfassung.
- Steuerberater frühzeitig einbinden. Gerade bei gemischten Zahlungswegen (Bar, Karte, Plattform-Lieferungen) lohnt sich eine Prüfung der Prozesse, bevor der Betriebsprüfer das übernimmt.
Fehlende oder mangelhafte Aufzeichnungen bei Kartentrinkgeld führen laut Mihok-Kassensysteme in der Praxis häufig zu Nachschätzungen durch den Prüfer. Eine TSE-konforme Erfassung mit täglichem Z-Bon-Abgleich gilt als die verlässlichste Methode, um genau das zu vermeiden.
Fällt bei der eigenen Prüfung ein Fehler in der Vergangenheit auf, etwa eine falsch verbuchte Bedienungspauschale, sollte der Steuerberater zeitnah eine Berichtigung oder gegebenenfalls eine Selbstanzeige prüfen. Abwarten verschlimmert die Lage in der Regel nur.
Profi-Tipp: Bewahren Sie Auszahlungslisten für Trinkgeld-Pools getrennt von den normalen Lohnunterlagen auf. Bei einer Prüfung sparen Sie sich damit langes Suchen und zeigen von Anfang an, dass die Trennung zwischen Lohn und Trinkgeld ernst genommen wird.
Praxis-Checkliste für Betriebsleiter
Wer die Trinkgeldversteuerung in der Gastronomie rechtssicher aufstellen will, kommt mit drei Handlungsfeldern gleichzeitig zum Ziel.
- POS und Kasse einrichten. TSE aktivieren, Trinkgeld-Split am Terminal konfigurieren, täglichen Z-Bon-Abgleich als festen Termin einplanen.
- Formale Vereinbarungen treffen. Schriftliche Poolregel aufsetzen, das Team informieren und die Zustimmung protokollieren, Auszahlungsturnus festlegen.
- Buchhaltung und Beratung abstimmen. Den Steuerberater in die Prozessgestaltung einbeziehen, besonders bei Lieferplattformen, deren Zahlungsabwicklung oft eigene Regeln mitbringt und häufig eine individuelle Prüfung erfordert.
Eine Vorlage zur Verbindung von Dienstplan und Kassendaten hilft dabei, Personalkosten und Trinkgeldflüsse im Blick zu behalten, statt sie erst am Monatsende zusammenzurechnen.
So unterstützt ShiftPriority bei der Trinkgeldverteilung
ShiftPriority berechnet die Trinkgeldverteilung nach den Regeln, die Ihr Betrieb festlegt: als Trinkgeldtopf nach Arbeitsstunden, Rollengewichtung oder eigenen Gewichten oder als prozentualen Tip-Out. Jede Aufteilung wird nachvollziehbar dokumentiert, und Mitarbeitende sehen ihre eigenen Anteile in der App. Mit Square oder SumUp fließen Umsätze und Kartentrinkgeld automatisch ein, ohne Kassenanbindung tragen Sie die Beträge von Hand ein. Ausgezahlt wird weiterhin durch Ihren Betrieb, der die Auszahlung in der App als erledigt markiert; die steuerliche Behandlung bleibt Sache Ihrer Lohnbuchhaltung. Mehr dazu auf der Seite zur Trinkgeldverteilung in der Gastronomie und im kostenlosen Trinkgeldrechner.
Warum klare Trinkgeldregeln mehr sind als reine Formsache
Transparente Trinkgeldregeln schützen nicht nur vor dem Finanzamt, sie wirken direkt auf die Stimmung im Team. Ein Servicepersonal, das genau weiß, nach welchem Schlüssel verteilt wird, streitet seltener mit Kollegen und vertraut dem Betrieb mehr.
Viele Betriebe scheuen die Investition in saubere Dokumentation, weil sie nach zusätzlichem Aufwand aussieht. Das Kalkül ist trotzdem einfach: Ein paar Stunden für ordentliche Prozesse wiegen das Risiko einer Nachzahlung samt Zinsen bei einer Betriebsprüfung nicht annähernd auf. Wer früh in klare Regeln investiert, zahlt später keine Nachforderung.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
Quellen
- IHK: Trinkgeld (Merkblatt)
- Stripe: Trinkgeld bei Kartenzahlung in Deutschland
- Consilia: Richtiger Umgang mit Trinkgeldern (Merkblatt)
- Haufe: Trinkgelder an Arbeitnehmer und Unternehmer – steuerlich behandeln
- Mihok: Trinkgeld im Kassensystem: Steuer & Buchung
FAQ
Ist Trinkgeld in der Gastronomie steuerpflichtig?
Grundsätzlich nein, wenn Gäste freiwillig zahlen und das Geld direkt bei der Servicekraft ankommt. Bestimmt der Arbeitgeber die Verteilung oder handelt es sich um einen vertraglich festen Zuschlag, wird es steuerpflichtig.
Muss ich Trinkgeld mit 7 % oder 19 % Umsatzsteuer versteuern?
Für den Arbeitnehmer stellt sich diese Frage nicht, da echtes Trinkgeld einkommensteuerfrei bleibt.
Wann wird das Trinkgeld versteuert?
Sobald eine der drei Voraussetzungen aus § 3 Nr. 51 EStG fehlt, also Freiwilligkeit, Zahlung durch einen Dritten oder direkter Zufluss beim Arbeitnehmer, wird die Zahlung steuerpflichtig behandelt.
Ist das Trinkgeld für den Betriebsinhaber steuerpflichtig?
Ja. Die Steuerfreiheit nach § 3 Nr. 51 EStG gilt nur für Arbeitnehmer, nicht für Einzelunternehmer oder Inhaber. Trinkgeld, das direkt beim Chef ankommt, zählt zur Betriebseinnahme.
Wie lässt sich Trinkgeld bei Kartenzahlung rechtssicher erfassen?
Über eine TSE-konforme Kasse mit getrennter Buchung von Umsatz und Trinkgeld sowie zeitnaher Auszahlung an das Personal. Software wie ShiftPriority bildet diesen Prozess automatisiert ab und erleichtert die Dokumentation bei einer Betriebsprüfung.