Veröffentlicht
Kartentrinkgeld richtig erfassen: Steuerfreiheit sichern
Praxisleitfaden für Gastronomen: So erfassen Sie Kartentrinkgeld korrekt im POS, sichern die TSE Signatur, regeln Troncordnung und Auszahlungen.
Ja, Kartentrinkgeld kann für Mitarbeitende nach § 3 Nr. 51 EStG steuerfrei bleiben, wenn es im Kassensystem als eigene, TSE‑signierte Position erfasst und unverändert an das Personal weitergeleitet wird. Sofort umsetzen: eine getrennte Buchungsposition für Trinkgeld im POS anlegen und den kompletten Betrag ohne Gebührenabzug auszahlen. Wer Terminalgebühren vom Trinkgeld abzieht oder die Erfassung über die TSE vernachlässigt, riskiert genau diese Steuerfreiheit.
Kurz gesagt:
- Das Kartentrinkgeld bleibt steuerfrei, wenn es im Kassensystem als eigene, signierte Position erfasst und unverändert an das Personal ausgezahlt wird.
- Unregelmäßigkeiten bei der technischen Buchung, wie das Abziehen von Terminalgebühren oder das Mischen im Kassenjournal, gefährden die Steuerfreiheit.
- Für eine steuerlich korrekte Erfassung ist eine getrennte, signierte Buchung sowie eine lückenlose Dokumentation aller Transaktionen notwendig.
- Die technische Einrichtung, insbesondere das automatische Splitten am Terminal und die TSE-Signatur, ist entscheidend für die Nachvollziehbarkeit und die Einhaltung der Vorschriften.
- Betriebs-, Steuer- und Prüfungsanforderungen lassen sich mit professionellen Plattformen wie ShiftPriority effizient umsetzen.
Inhaltsverzeichnis
- Trinkgeld bei Kartenzahlung: Diese rechtlichen Grundlagen gelten
- Wie Richten Sie POS Und Terminal Für Trinkgeld Bei Kartenzahlung Ein?
- Tronc‑Ordnung: So Verteilen Sie Kartentrinkgeld Fair
- Auszahlung Und Dokumentation Beim Schichtabschluss
- So unterstützt ShiftPriority bei der Trinkgeldverteilung
- Kredit, Debit Oder Gutschein: Macht Die Kartenart Einen Unterschied?
- Praxistipp: Erst die Kasse, dann die Verteilungsregeln
- Quellen
- FAQ
Trinkgeld bei Kartenzahlung: Diese rechtlichen Grundlagen gelten
Die Steuerfreiheit von Trinkgeld ist an klare Bedingungen gebunden, und die meisten Betreiber kennen nur die Kurzfassung. § 3 Nr. 51 EStG verlangt vier Dinge gleichzeitig: Das Trinkgeld muss freiwillig sein, ohne Rechtsanspruch entstehen, zusätzlich zum vereinbarten Lohn kommen und von einem Dritten, also dem Gast, stammen. Fehlt eines dieser Merkmale, greift die Steuerfreiheit nicht.
Ein Detail wird dabei oft übersehen: Die Regel gilt ausschließlich für Arbeitnehmer. Trinkgeld, das direkt an den Inhaber oder die Inhaberin fließt, zählt steuerlich als Betriebseinnahme und muss regulär versteuert werden. Wer als Betreiber selbst am Tresen bedient und Kartentrinkgeld einstreicht, sitzt hier in einer anderen steuerlichen Kategorie als das angestellte Personal.
Die Rechtsprechung zeigt zudem, wo die Grenze verläuft. Ein vielzitierter Fall des FG Köln machte deutlich, dass ungewöhnlich hohe Zahlungen nicht automatisch als Trinkgeld im Sinne des Gesetzes gelten. Die KPMG-Analyse zu diesem Urteil macht klar: Sobald ein Betrag außer Verhältnis zur üblichen Serviceleistung steht, prüft das Finanzamt genauer, ob wirklich ein Trinkgeld oder ein verdeckter Lohnbestandteil vorliegt.
Auf der Kassenseite kommen weitere Pflichten hinzu:
- Jede Kartentransaktion mit Trinkgeldanteil muss über die technische Sicherheitseinrichtung (TSE) signiert werden.
- Die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern (GoBD) verlangen eine lückenlose, unveränderbare Dokumentation.
- Die Kassensicherungsverordnung (KassenSichV) schreibt vor, dass Kassenjournale und Trinkgeld getrennt nachvollziehbar bleiben.
- Belege wie Z‑Bons sind zehn Jahre aufzubewahren. Für weitere Informationen zur korrekten Dokumentation und buchhalterischen Routinen im Gastgewerbe besuchen Sie Streamline Your Bookkeeping for Small UK Hospitality Businesses.
Wird Trinkgeld im Kassenjournal nicht getrennt ausgewiesen, verschwimmt es buchhalterisch mit dem Umsatz. Genau das ist der Punkt, an dem Betriebsprüfungen ansetzen.
Wie Richten Sie POS Und Terminal Für Trinkgeld Bei Kartenzahlung Ein?
Die technische Einrichtung entscheidet darüber, ob Kartentrinkgeld später überhaupt als solches erkennbar bleibt. Kartenzahlungen laufen zunächst geschlossen über das Geschäftskonto, Trinkgeld und Rechnungsbetrag landen also im selben Zahlungsfluss. Nur eine lückenlose Dokumentationskette zwischen Terminal und Kasse macht sie für das Finanzamt wieder als durchlaufenden Posten erkennbar.
Drei technische Bausteine gehören dafür zwingend zusammen:
- Eigenes Trinkgeld‑Sachkonto im POS. Trinkgeld darf nie im selben Buchungsposten wie der Warenumsatz landen, sonst verschwindet die steuerliche Trennung im Ansatz.
- Automatischer Split am Terminal. Moderne Kartenterminals fragen den Trinkgeldbetrag direkt bei der Zahlung ab und übergeben ihn strukturiert an die Kasse, statt ihn nachträglich per Hand einzutragen.
- TSE‑Signatur pro Zahlung. Jede einzelne Transaktion, nicht nur der Tagesabschluss, muss signiert werden, damit die Kette lückenlos bleibt.
Bei der Terminalanbindung lohnt sich eine direkte Schnittstelle zwischen Zahlungsterminal und Kassensystem. Batch‑Nachbuchungen, bei denen Trinkgeldbeträge erst am Abend gesammelt und manuell verbucht werden, erzeugen Fehler und Zeitverzug, und genau solche Lücken fallen bei Prüfungen zuerst auf. Automatisierte Schnittstellen reduzieren diesen manuellen Aufwand deutlich und ordnen Kartentrinkgeld direkt dem richtigen Mitarbeiterprofil zu.
Im Tagesbetrieb braucht es feste Routinen: den Z‑Bon‑Abgleich am Schichtende, die Kontrolle des Kontoauszugs gegen die erfassten Trinkgeldsummen, und eine Protokollierung jeder Auszahlung. Wer diese drei Schritte auslässt, merkt Unstimmigkeiten oft erst Wochen später, wenn sich niemand mehr an die konkrete Schicht erinnert.
Profi-Tipp: Führen Sie nach jedem Systemwechsel, sei es ein neues Kassensystem oder ein neues Terminal, einen Testdurchlauf mit einem symbolischen 1‑Euro‑Trinkgeld durch. So sehen Sie sofort, ob die Schnittstelle korrekt an das Trinkgeld‑Sachkonto durchreicht, bevor der erste echte Gast betroffen ist.
Nachträgliche Änderungen am Bon sind tabu, ebenso unvollständige Z‑Berichte. Beides zerstört die Beweiskette, auf die sich die Steuerfreiheit stützt.
Tronc‑Ordnung: So Verteilen Sie Kartentrinkgeld Fair
Ein Tronc, also ein gemeinsamer Trinkgeldtopf, ist in Deutschland zulässig, verlangt aber eine schriftliche Grundlage. Ohne eine Tronc‑Ordnung mit klarem Verteilungsschlüssel und der Zustimmung aller beteiligten Mitarbeitenden gerät die Poolbildung schnell in eine arbeitsrechtliche Grauzone. Die Ordnung sollte festlegen, wer teilnimmt, wie oft ausgezahlt wird und welche Ausnahmen gelten, etwa für Aushilfen an einem einzelnen Abend.
Für die eigentliche Verteilung haben sich drei Modelle etabliert:
- Stundenbasierter Schlüssel: Anteil = geleistete Stunden der Person geteilt durch die Gesamtstunden aller Beteiligten, multipliziert mit dem Pool‑Betrag.
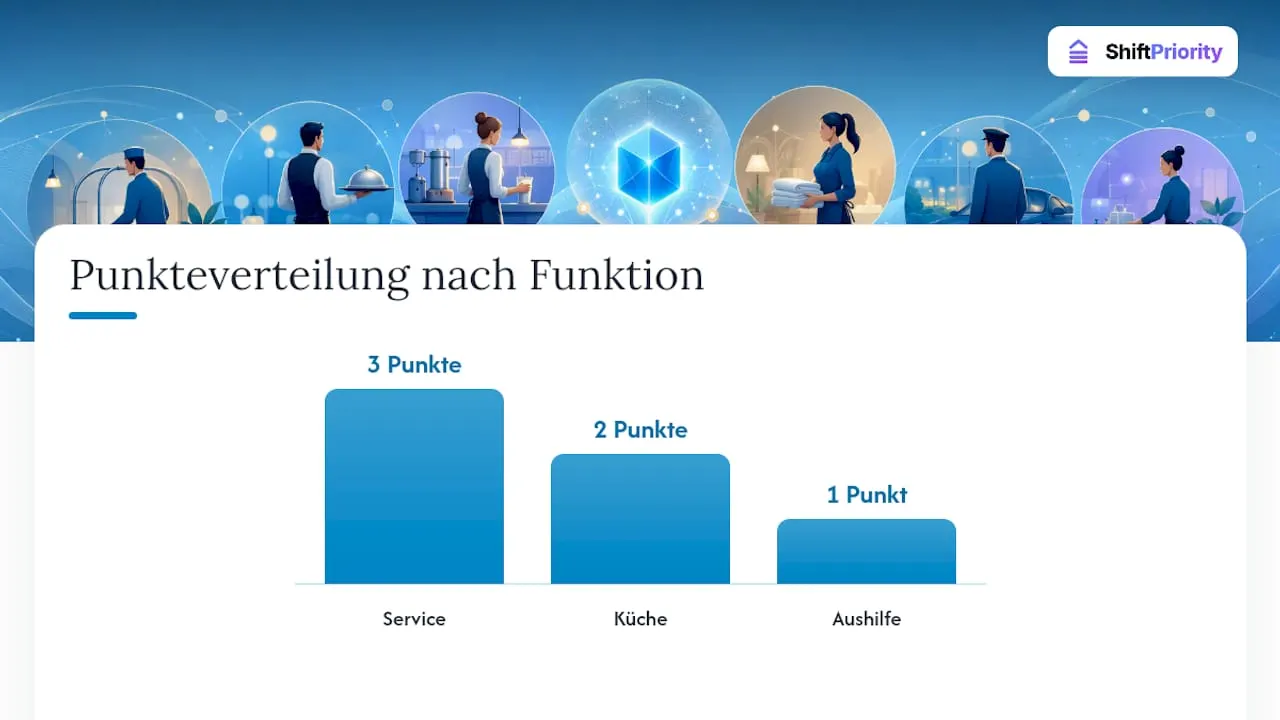
- Punktesystem: Jede Funktion erhält eine Punktzahl (Service etwa 3 Punkte, Küche 2 Punkte, Aushilfe 1 Punkt), die Auszahlung folgt dem Punkteanteil.
- Mischmodell: Ein Grundanteil nach Stunden, ergänzt um Punktezuschläge für Verantwortung oder Erfahrung.
Eine Beispielrechnung macht den Stundenschlüssel greifbar: Der Anteil jeder Person wird entsprechend ihrer geleisteten Stunden am Gesamtpool berechnet.
Beim Punktemodell sieht eine Beispiel‑Tabelle für denselben Pool anders aus, wenn Service, Küche und Theke unterschiedlich gewichtet werden: Service (3 Punkte) erhält deutlich mehr als Küche (2 Punkte) oder Aushilfe (1 Punkt), auch bei gleicher Stundenzahl.
In der Praxis kollidieren oft zwei Kanäle: Kartentrinkgeld, das lückenlos im POS erfasst ist, und Bargeldtrinkgeld, das direkt in der Tasche des Servicepersonals landet. Beide sollten in derselben Tronc‑Ordnung geregelt sein, sonst empfinden Kollegen die Verteilung schnell als unfair. Azubis und Minijobber brauchen eine eigene Klausel, da ihre Teilnahme am Pool arbeitsrechtlich gesondert zu prüfen ist.
Profi-Tipp: Lassen Sie jede Tronc‑Ordnung vor der Einführung von einem Steuerberater und, wenn ein Betriebsrat besteht, arbeitsrechtlich prüfen. Eine nachträgliche Korrektur nach Beschwerden ist deutlich aufwendiger als eine saubere Ordnung von Anfang an.
Für konkrete Formelvarianten und Vorlagen lohnt sich ein Blick auf die Trinkgeld‑Pool‑Methoden mit ausführlichen Rechenbeispielen.
Auszahlung Und Dokumentation Beim Schichtabschluss
Wie oft Sie Kartentrinkgeld auszahlen, hängt von der Teamgröße ab. Wöchentliche Auszahlungen halten Mitarbeitende zufriedener und reduzieren die Summe, die zwischenzeitlich als Verbindlichkeit in den Büchern steht, während monatliche Auszahlungen weniger Verwaltungsaufwand bedeuten. In beiden Fällen braucht jede Auszahlung einen Quittungsnachweis mit Unterschrift.
Für die Dokumentation gilt eine klare Reihenfolge:
- Z‑Bons mit Trinkgeldblock pro Schicht aufbewahren, mindestens zehn Jahre.
- Auszahlungslisten mit Unterschrift der Mitarbeitenden archivieren, ebenfalls zehn Jahre.
- Einverständniserklärungen zur Tronc‑Ordnung dauerhaft griffbereit halten, nicht nur beim Eintritt neuer Mitarbeitender.
- Buchungsnachweise regelmäßig an die Lohnbuchhaltung übergeben, damit die Trennung von Lohn und Trinkgeld auch dort sichtbar bleibt.
Das Vier‑Augen‑Prinzip bei der Auszahlung, etwa durch Schichtleitung und eine zweite Person, verhindert die häufigsten Fehler und schützt beide Seiten. Wichtig: Terminal‑ oder Acquirer‑Gebühren dürfen niemals vom Trinkgeld abgezogen werden. Sobald Disagio‑Kosten die Auszahlungssumme schmälern, ändert das die wirtschaftliche Zuordnung und das Finanzamt kann den Betrag wie einen Lohnbestandteil behandeln.
Bei einer Betriebsprüfung fragen Prüfer typischerweise nach dem TSE‑Export, den Z‑Berichten der letzten Monate und der aktuellen Tronc‑Ordnung. Wer diese drei Dokumente auf Knopfdruck vorlegen kann, verkürzt die Prüfung erheblich.
So unterstützt ShiftPriority bei der Trinkgeldverteilung
ShiftPriority berechnet die Trinkgeldverteilung nach den Regeln, die Ihr Betrieb festlegt: als Trinkgeldtopf nach Arbeitsstunden, Rollengewichtung oder eigenen Gewichten oder als prozentualen Tip-Out. Jede Aufteilung wird nachvollziehbar dokumentiert, und Mitarbeitende sehen ihre eigenen Anteile in der App. Mit Square oder SumUp fließen Umsätze und Kartentrinkgeld automatisch ein, ohne Kassenanbindung tragen Sie die Beträge von Hand ein. Ausgezahlt wird weiterhin durch Ihren Betrieb, der die Auszahlung in der App als erledigt markiert; die steuerliche Behandlung bleibt Sache Ihrer Lohnbuchhaltung. Mehr dazu auf der Seite zur Trinkgeldverteilung in der Gastronomie und im kostenlosen Trinkgeldrechner.
Kredit, Debit Oder Gutschein: Macht Die Kartenart Einen Unterschied?
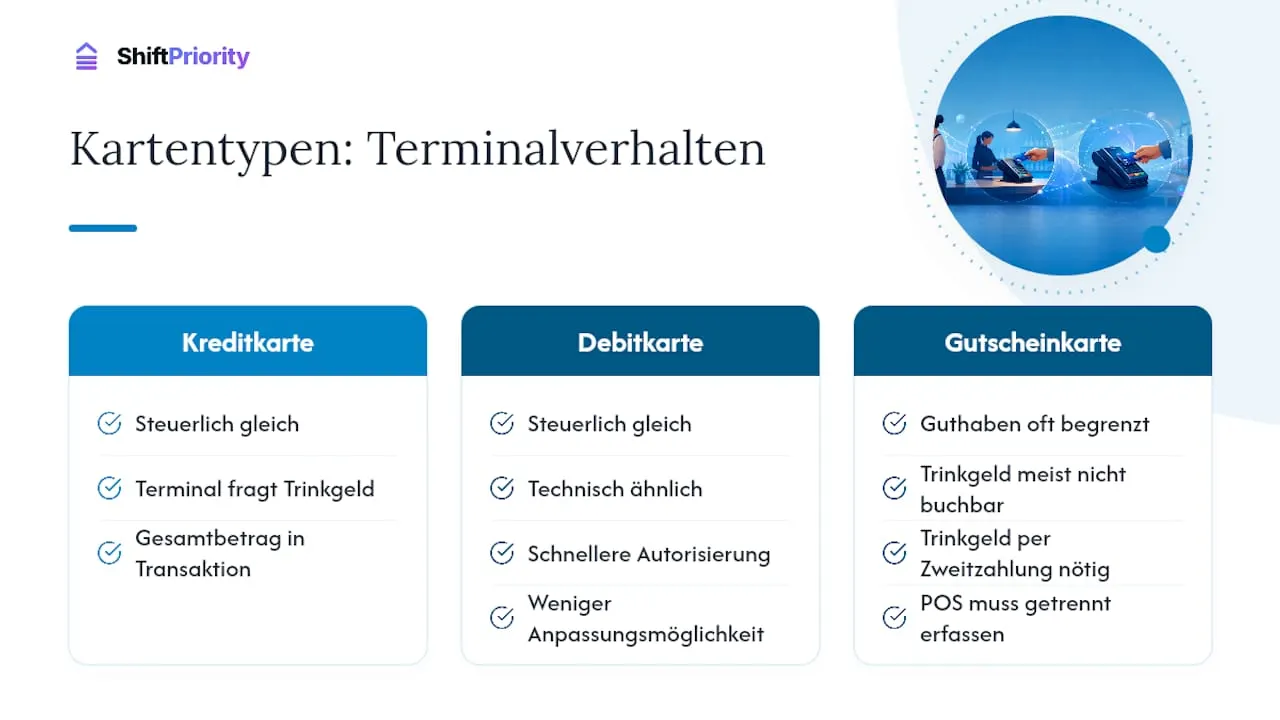
Für die steuerliche Behandlung selbst spielt es keine Rolle, ob der Gast mit Kreditkarte, Debitkarte oder kontaktlos per Smartphone zahlt. § 3 Nr. 51 EStG stellt auf die Herkunft und Freiwilligkeit des Trinkgelds ab, nicht auf das Zahlungsmittel. Trinkgeld bei Kreditkartenzahlung, bei Debitzahlung und bei kontaktloser Zahlung wird also gleich behandelt, solange die Erfassung im POS korrekt läuft.
Technisch gibt es dennoch Unterschiede, die für den Ablauf am Terminal relevant sind. Bei Kreditkartenzahlungen fragen viele Terminals den Trinkgeldbetrag vor der finalen Autorisierung ab, wodurch der Gesamtbetrag inklusive Trinkgeld in einer Transaktion abgerechnet wird. Bei Debitkarten, die direkt vom Girokonto abbuchen, läuft der Prozess technisch ähnlich, nur dass die Autorisierung meist schneller erfolgt und es weniger Spielraum für nachträgliche Anpassungen gibt.
Gutscheinkarten oder Guthabenkarten bringen eine Besonderheit mit: Häufig lässt sich auf ihnen kein zusätzliches Trinkgeld buchen, weil das Guthaben auf den Rechnungsbetrag begrenzt ist. In solchen Fällen sollten Sie am Terminal die Möglichkeit anbieten, den Trinkgeldanteil separat über eine zweite Zahlungsmethode abzuwickeln, etwa Bargeld oder eine reguläre Debitkarte. Wichtig ist, dass diese getrennte Buchung genauso lückenlos im POS landet wie ein normales Kartentrinkgeld, damit die Dokumentationskette nicht abreißt.
Bei kontaktloser Zahlung, ob per Karte oder Smartphone, gilt dieselbe Regel wie bei jeder anderen Kartenzahlung: Der digitale Trinkgeldbutton am Terminal muss den Betrag strukturiert an die Kasse übergeben, nicht nur als Teil der Gesamtsumme verbuchen.
Praxistipp: Erst die Kasse, dann die Verteilungsregeln
Viele Betriebe fangen mit der Tronc‑Ordnung an und merken erst später, dass die POS‑Konfiguration die eigentliche Baustelle ist. Richtig ist die umgekehrte Reihenfolge: Erst die Kasse saubermachen, dann die Verteilungsregeln feinjustieren. Ein einfacher Testlauf mit einem symbolischen Betrag deckt die häufigsten Fehler sofort auf, oft schneller als jede nachträgliche Prüfung. Und beziehen Sie Ihr Team früh ein, informieren Sie den Steuerberater rechtzeitig, nicht erst wenn die Betriebsprüfung ansteht.
Quellen
- TaxPro: Steuerrechtliche Hinweise zu Trinkgeld und Kasse
- Gastro Master: Trinkgeld‑Regelung Gastronomie
- KPMG Steuertipp: Nicht jedes Trinkgeld ist steuerfrei
FAQ
Ist Trinkgeld bei Kartenzahlung steuerfrei?
Für Arbeitnehmende ja, sofern es freiwillig, ohne Rechtsanspruch und zusätzlich zum Lohn gezahlt wird und im POS als eigene, TSE‑signierte Position erfasst bleibt. Für Inhaber gilt Trinkgeld als Betriebseinnahme.
Wie viel Trinkgeld ist bei Kartenzahlung üblich?
Es gibt keine gesetzliche Vorgabe zur Höhe. In der Gastronomie orientieren sich Gäste meist an 5 bis 10 % der Rechnungssumme, entscheidend für die Steuerfreiheit ist aber nicht die Höhe, sondern die korrekte Erfassung.
Warum muss Trinkgeld bei Kartenzahlung getrennt erfasst werden?
Nur eine separate Buchungsposition mit TSE‑Signatur macht Kartentrinkgeld für das Finanzamt als durchlaufenden, steuerfreien Posten erkennbar. Ohne diese Trennung verschmilzt es buchhalterisch mit dem Umsatz.
Dürfen Terminalgebühren vom Trinkgeld abgezogen werden?
Nein. Werden Disagio‑Kosten vom Trinkgeldbetrag abgezogen, ändert sich die wirtschaftliche Zuordnung und die Steuerfreiheit kann entfallen.
Wie hilft ShiftPriority bei der Verwaltung von Kartentrinkgeld?
Es gibt Anwendungen, die Dienstplanung, POS‑Anbindung und Trinkgeldverteilung nach individueller Tronc‑Ordnung in einer Lösung mit Live‑Dashboard und DSGVO‑Konformität anbieten.