Veröffentlicht Aktualisiert Mit KI erstellt
Servicepauschale Gastronomie: Rechtssicher Umsetzen
Erfahren Sie, wie Sie die Servicepauschale in der Gastronomie rechtssicher umsetzen können, um steuerliche Probleme zu vermeiden.
Eine Servicepauschale ist in Deutschland nur als Teil des Preises erlaubt. Die Preise in Ihrer Speisekarte müssen das Bedienungsgeld und alle sonstigen Zuschläge bereits enthalten (§ 13 Abs. 5 PAngV). Ein Aufschlag von zum Beispiel 10 % auf die Kartenpreise ist deshalb nicht zulässig, auch nicht mit Hinweis in der Karte. Spielraum gibt es bei individuell vereinbarten Angeboten, etwa für Bankette, Gruppen oder Catering, wenn das Angebot den Gesamtpreis inklusive Pauschale nennt. Steuerlich ist die Pauschale immer Umsatz des Betriebs: Wer sie wie Trinkgeld steuerfrei an das Personal auszahlt, riskiert Lohnsteuer- und Sozialversicherungsnachforderungen, denn weitergegeben ist sie regulärer Arbeitslohn. Steuerberater warnen ausdrücklich davor, fixe, automatisch berechnete Zuschläge unreflektiert wie Trinkgeld zu behandeln.
Drei Dinge sollten Sie noch heute klären, bevor Sie eine Servicepauschale einführen oder eine bestehende Praxis absichern:
- Ist die Pauschale in den Kartenpreisen bereits enthalten, und nennt jedes Gruppen- oder Eventangebot den Gesamtpreis inklusive Pauschale?
- Trennen Sie im Kassensystem die Servicepauschale technisch von freiwilligem Trinkgeld, oder landet beides im selben Topf?
- Hat Ihr Steuerberater die geplante oder bestehende Regelung bereits geprüft?
Kurzer Fakt zur Einordnung: Serviceaufschläge liegen laut Branchenbeobachtungen häufig zwischen 10 % und 20 % des Rechnungsbetrags, besonders bei Gruppen, Bankettveranstaltungen und im Eventcatering. Wer diese Bandbreite kennt, kalkuliert realistischer und vermeidet Ausreißer, die bei Gästen für Unmut sorgen.
Wichtige Erkenntnisse
Eine Servicepauschale ist nur als Teil des Preises zulässig und steuerlich immer Umsatz des Betriebs; entscheidend sind die richtige Preisangabe und die klare Trennung von freiwilligem Trinkgeld.
| Thema | Details |
|---|---|
| Rechtlicher Status | In Kartenpreisen nur inklusive (§ 13 Abs. 5 PAngV); als eigener Posten nur in individuell vereinbarten Angeboten mit Gesamtpreis. An das Personal weitergegeben ist sie immer Arbeitslohn. |
| Preisangabe | Kartenpreise inklusive Bedienungsgeld; bei Bankett- und Gruppenangeboten den Gesamtpreis inklusive Pauschale vor der Buchung nennen. |
| Kalkulationsrahmen | Übliche Sätze bei Gruppen und Events liegen zwischen 10 % und 20 % des Rechnungsbetrags. |
| Buchung und POS | Servicepauschale und Trinkgeld gehören auf getrennte Kassenfelder und Buchungskonten. |
| Praktische Umsetzung | Software wie ShiftPriority verbindet POS-Daten, Verteilungsregeln und Reporting für die Lohnbuchhaltung. |
Inhaltsverzeichnis
- Was ist eine Servicepauschale in der Gastronomie?
- Wie wird die Servicepauschale steuerlich behandelt?
- Wann müssen Gäste über die Servicepauschale informiert werden?
- Prozent oder Festbetrag: Wie kalkulieren Sie richtig?
- Wie buchen Sie die Servicepauschale richtig?
- So erklären Sie die Servicepauschale Gästen und Team
- Für welche Betriebe lohnt sich eine Servicepauschale?
- Checkliste: So führen Sie die Servicepauschale rechtssicher ein
- Wie Software die Verwaltung von Servicepauschalen erleichtert
- Unsere Einschätzung: Wann lohnt sich die Servicepauschale wirklich?
- So unterstützt ShiftPriority bei der Trinkgeldverteilung
- Quellen
Was ist eine Servicepauschale in der Gastronomie?
Eine Servicepauschale ist ein fest vereinbarter Preisbestandteil für die erbrachte Serviceleistung, etwa Tischservice, Gedeck oder den organisatorischen Aufwand bei einer Bankettveranstaltung. Sie gehört zum Kaufpreis und ist Teil Ihres Betriebsumsatzes. Das unterscheidet sie fundamental vom freiwilligen Trinkgeld, das der Gast aus eigenem Ermessen zusätzlich zur Rechnung gibt und über das rechtlich der Servicemitarbeiter verfügt, nicht der Betrieb.
Diese Abgrenzung ist keine juristische Spitzfindigkeit, sondern entscheidet über Steuerpflicht, Buchung und Auszahlung. Eine Servicepauschale unterliegt der Umsatzsteuer, weil sie Teil des vereinbarten Preises ist. Echtes Trinkgeld bleibt dagegen in der Regel steuerfrei, solange es wirklich freiwillig gegeben wird. Branchentexte fassen den Unterschied klar zusammen: Servicegebühren sind Unternehmensumsatz, Trinkgelder sind direkte Einnahmen der Servicekraft.
In der Praxis begegnen Ihnen Servicepauschalen vor allem in diesen Situationen:
- Busgruppen und größere Reisegesellschaften, bei denen oft eine feste Pauschale von rund 10 % kalkuliert wird.
- Bankette und Firmenveranstaltungen mit hohem organisatorischem Vorlauf.
- Touristisch geprägte Lokale, die planbare Zusatzkosten für den erhöhten Serviceaufwand einkalkulieren.
Ein Beispiel aus der Praxis: Ein Wiener Würstelstand hat laut einem Bericht von Der Standard eine Pauschale von rund 4 % eingeführt und damit für erhebliche öffentliche Diskussion gesorgt. Der Unterschied liegt oft weniger im Prozentsatz als in der Kommunikation und im Kontext, in dem die Pauschale auftaucht.
Wie wird die Servicepauschale steuerlich behandelt?
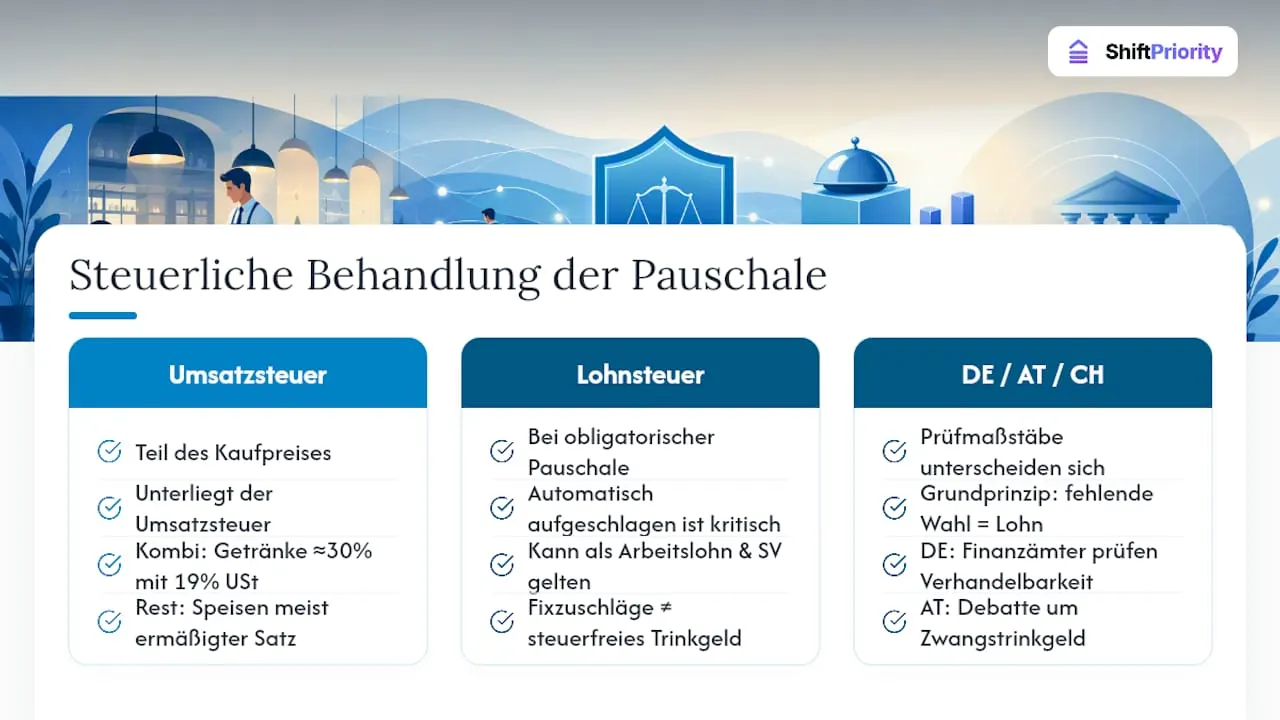
Die umsatzsteuerliche Einordnung ist eindeutig: Eine Servicepauschale ist Teil des Kaufpreises und unterliegt damit der Umsatzsteuer wie jede andere Leistung auch. Bei Kombiangeboten aus Speisen und Getränken, etwa bei Pauschalarrangements für Veranstaltungen, wird in der Praxis häufig vereinfachend aufgeteilt: Rund 30 % des Preises entfallen auf den Getränkeanteil mit 19 % Umsatzsteuer, der Rest auf den Speisenanteil, der meist einem ermäßigten Satz unterliegt.
Kritischer wird es bei Lohnsteuer und Sozialversicherung. Eine Servicepauschale, die der Gast zahlen muss, ist nie steuerfreies Trinkgeld: Steuerfrei ist nach § 3 Nr. 51 EStG nur, was der Gast freiwillig, ohne Rechtsanspruch und zusätzlich zum Rechnungsbetrag gibt. Geben Sie die Pauschale an das Personal weiter, ist sie lohnsteuerpflichtiger Arbeitslohn und sozialversicherungspflichtiges Entgelt. Behörden und Steuerberater weisen ausdrücklich darauf hin, dass automatisch verrechnete fixe Zuschläge nicht als steuerfreies Trinkgeld gelten, selbst wenn Ihr Personal die Beträge am Ende erhält.
Österreich und die Schweiz haben eigene Preis- und Steuerregeln; die zitierten österreichischen Quellen zum „Zwangstrinkgeld“ zeigen aber dieselbe Richtung: Wo der Gast keine Wahl hat, ist die Zahlung kein Trinkgeld. Für Deutschland gilt das ausnahmslos.
Unsere Empfehlung: Lassen Sie jede geplante Servicepauschale vor der Einführung von Ihrem Steuerberater prüfen. Im Zweifel fahren Sie konservativ: Lieber eine Pauschale, die eindeutig als Umsatzbestandteil deklariert und versteuert wird, als eine Grauzonenlösung, die bei der nächsten Prüfung teuer wird.
Wann müssen Gäste über die Servicepauschale informiert werden?
Für die Speisekarte ist die Antwort eindeutig: Die Kartenpreise müssen die Pauschale bereits enthalten (§ 13 Abs. 5 PAngV). Ein Gast, der erst nach dem Essen von einem Aufschlag erfährt, empfindet das zurecht als Überraschung, und ein Aufschlag auf die Kartenpreise ist auch mit Hinweis nicht zulässig.
Konkret bedeutet das:
- In der gedruckten und digitalen Speisekarte stehen Preise inklusive Bedienungsgeld. Ein Hinweis wie „Bedienung inklusive“ ist erlaubt, ein Zuschlag wie „zzgl. 10 % Service“ nicht.
- Bei Gruppen-, Bankett- und Eventbuchungen nennen Sie den Gesamtpreis inklusive Pauschale im Angebot oder in der Buchungsstrecke, bevor der Kunde bestätigt.
- Auf der Rechnung muss eine vereinbarte Pauschale eindeutig benannt sein, etwa als „Servicepauschale“ und nicht als vage Sammelposition.
Ein Satz wie „Die Servicepauschale ist im Preis enthalten. Freiwilliges Trinkgeld ist davon unabhängig und bleibt vollständig bei unserem Team.“ erledigt gleich zwei Dinge: Er informiert vorab, und er klärt sofort, dass die Pauschale das Trinkgeld nicht ersetzt.
Was Sie vermeiden sollten: Überraschungsaufschläge ohne vorherige Ankündigung, unklare Buchungstexte wie „Servicegebühr variabel“ und jede Formulierung, die offenlässt, ob die Pauschale an das Personal geht oder im Betrieb bleibt. Genau diese Unklarheit ist es, die bei Prüfungen und bei Gästebeschwerden am häufigsten zu Problemen führt.
Prozent oder Festbetrag: Wie kalkulieren Sie richtig?
Beide Modelle haben ihre Berechtigung, aber sie passen zu unterschiedlichen Angeboten, und als eigener Posten kommen sie nur bei individuell vereinbarten Angeboten in Frage, nicht bei Kartenpreisen. Ein Prozentmodell skaliert automatisch mit der Rechnungshöhe und eignet sich gut für Bankette und Gruppenbuchungen, wo höhere Rechnungssummen üblich sind. Ein Festbetrag funktioniert besser bei Betrieben mit eher gleichbleibenden Warenkörben, etwa in der Eventgastronomie mit festen Menüpaketen, wo Planbarkeit für beide Seiten zählt.
Als Benchmark gilt: Bei Gruppen und Events bewegen sich übliche Servicezuschläge zwischen 10 % und 20 % des Rechnungsbetrags.
So sehen die Zahlen konkret aus: 10 % auf eine Rechnung von 60 € sind 6 €, auf ein Bankett über 1.800 € aber 180 €.
Bei kleinen Rechnungen wirkt ein Prozentsatz oft angemessener, weil ein fester Betrag im Verhältnis unverhältnismäßig hoch oder niedrig wirken kann. Bei sehr hohen Rechnungssummen, etwa bei einem Bankett über 1.800 €, kann ein gedeckelter Festbetrag dagegen verhindern, dass die Pauschale ins Unangemessene wächst und Gäste verschreckt.
Profi-Tipp: Machen Sie inkludierte Leistungen sichtbar, statt nur den Aufschlag zu nennen. Ein Satz wie „Die Servicepauschale deckt Tischservice, Gedeckwechsel und Getränkenachschub ab“ verändert die Wahrnehmung komplett, weil der Gast einen Gegenwert sieht statt nur eine Zahl auf der Rechnung.
Wie buchen Sie die Servicepauschale richtig?
Die Buchung folgt einem einfachen Grundsatz: Servicepauschale und freiwilliges Trinkgeld gehören auf getrennte Konten, weil sie steuerlich unterschiedlich behandelt werden. Die Pauschale läuft über Ihr Umsatzkonto und wird mit Umsatzsteuer verbucht, das Trinkgeld läuft, sofern es tatsächlich freiwillig bleibt, außerhalb der Umsatzsteuer direkt an das Personal.
| Vorgang | Konto/Behandlung | Umsatzsteuer |
|---|---|---|
| Servicepauschale (fest, ausgewiesen) | Umsatzkonto Gastronomieleistung | Regulär pflichtig |
| Kombiangebot mit Getränkeanteil | Aufteilung ca. 30 % Getränke / 70 % Speisen | 19 % bzw. ermäßigter Satz |
| Freiwilliges Trinkgeld (bar oder Karte) | Durchlaufposten an Mitarbeiter | In der Regel steuerfrei |
| Auszahlung an Personal aus Pauschale | Lohnkonto, dokumentiert | Lohnsteuerpflichtig |
Im Kassensystem sollten Servicepauschale und Trinkgeld von Anfang an getrennte Felder haben, gerade bei Kartenzahlung. Viele Betriebe verbuchen beides versehentlich im selben Trinkgeldfeld, was bei einer Prüfung sofort auffällt und genau die Vermischung erzeugt, vor der Steuerberater warnen. Eine POS-Anbindung, die Umsatz, Servicepauschale und Trinkgeld automatisch trennt, reduziert dieses Risiko erheblich.
Bei der Auszahlung an Ihr Personal brauchen Sie eine nachvollziehbare Dokumentation: Wer hat wie viel aus der Pauschale erhalten, nach welcher Regel, und wann. Diese Verteilungsregeln lassen sich gut anhand fester Trinkgeld-Pool-Methoden strukturieren, etwa nach Arbeitsstunden oder Position.
Für eine Betriebsprüfung sollten Sie diese Unterlagen bereithalten:
- Belege, die zeigen, wo die Pauschale ausgewiesen war (Speisekarte, Rechnung).
- Eine schriftliche Verteilungsregel, nach der das Personal ausgezahlt wird.
- Lohnabrechnungen, die die Auszahlung aus der Pauschale nachvollziehbar dokumentieren.
So erklären Sie die Servicepauschale Gästen und Team
Ihr Personal ist die erste Verteidigungslinie gegen Missverständnisse. Wenn ein Kellner auf Nachfrage nur mit den Schultern zuckt, entsteht sofort der Eindruck einer versteckten Abzocke, selbst wenn die Pauschale rechtlich einwandfrei ist.
Geben Sie dem Team einen festen Satz an die Hand, etwa: „Die Servicepauschale ist Teil des Preises für Ihre Veranstaltung. Trinkgeld ist davon getrennt und bleibt ganz bei uns im Team, wenn Sie zufrieden waren.“ Dieser Satz beantwortet die häufigste Gästefrage, bevor sie überhaupt gestellt wird.
Für die interne Schulung reicht ein kurzes Briefing mit drei Punkten:
- Warum die Pauschale eingeführt wurde (Kostendeckung, planbare Serviceleistung bei Gruppen).
- Wie die Verteilung konkret geregelt ist, am besten mit einem Beispielrechnung.
- Wie auf kritische Gästefragen reagiert wird, inklusive einer klaren Regel, wann Kulanz möglich ist.
Profi-Tipp: Legen Sie eine feste Regel für Rückerstattungen fest, bevor der erste Konflikt entsteht. Ein Satz wie „Bei berechtigter Beschwerde über den Service kann die Pauschale auf Anfrage der Schichtleitung erlassen werden“ gibt Ihrem Team Handlungssicherheit, ohne dass jede Diskussion bei Ihnen persönlich landet.
Für welche Betriebe lohnt sich eine Servicepauschale?
Nicht jeder Betrieb profitiert gleich von einer festen Pauschale. Die Entscheidung hängt von vier Faktoren ab: Gästeprofil, Kartenzahlungsanteil, Personalstruktur und saisonale Schwankungen. Ein Lokal mit hohem Stammgastanteil riskiert bei einer pauschalen Einführung eher Unmut als ein touristisch geprägter Betrieb, in dem Gäste ohnehin an Serviceaufschläge gewöhnt sind.
Drei Praxisfälle zeigen die Bandbreite:
- Touristisches Lokal in stark frequentierter Innenstadtlage: Den Serviceaufwand kalkulieren Sie hier in die Kartenpreise ein; ein separater Aufschlag auf die Karte ist in Deutschland nicht zulässig. Das Risiko liegt eher in der öffentlichen Wahrnehmung, wie das Beispiel des Wiener Würstelstands zeigt, auch wenn in Österreich andere Preisregeln gelten.
- Stammgastrestaurant mit treuer, lokaler Kundschaft: Hier ist eine generelle Pauschale riskanter, weil Stammgäste Preistransparenz gewohnt sind und Änderungen schnell als Vertrauensbruch werten. Ein Trinkgeldpool ohne Pflichtaufschlag ist oft die verträglichere Lösung.
- Caterer und Bankettbetrieb: Hier ist eine Servicepauschale fast Standard, weil der organisatorische Aufwand bei Veranstaltungen klar messbar ist und Kunden ohnehin ein Gesamtpaket buchen.
Bevor Sie sich für eine Pauschale entscheiden, prüfen Sie Alternativen: eine Anpassung der Grundlöhne, ein reiner Trinkgeldpool ohne Pflichtcharakter, oder eine Servicegebühr, die nur bei Events und Gruppenbuchungen greift, nicht im Alltagsgeschäft. Analysen zur Servicegebühr in Deutschland zeigen, dass der Erfolg stark von genau dieser Differenzierung abhängt.
Checkliste: So führen Sie die Servicepauschale rechtssicher ein
Die Einführung sollte in einer festen Reihenfolge ablaufen, nicht als spontane Preisänderung übers Wochenende.
- Steuerberater konsultieren und die geplante Regelung auf Lohnsteuer- und Umsatzsteuerrisiken prüfen lassen.
- Kartenpreise inklusive Pauschale kalkulieren und Gruppen- und Eventangebote mit dem Gesamtpreis inklusive Pauschale ausweisen (§ 13 Abs. 5 PAngV).
- Kassensystem so konfigurieren, dass Servicepauschale und Trinkgeld getrennte Buchungsfelder haben.
- Eine schriftliche Verteilungsregel für das Personal festlegen und dokumentieren.
- Team briefen und Antwortskripte für Gästefragen bereitstellen.
- Nach der ersten Testphase Feedback von Personal und Gästen einholen und die Regelung bei Bedarf anpassen.
Die Verantwortlichkeiten sollten klar verteilt sein: Der Inhaber trifft die Grundsatzentscheidung und stimmt mit dem Steuerberater ab, die Buchhaltung richtet die Konten ein, die Küchen- oder Serviceleitung schult das Team, und die IT beziehungsweise der Kassenanbieter kümmert sich um die technische Trennung im POS.
Ein realistischer Zeitplan sieht zwei bis vier Wochen Vorbereitung vor, gefolgt von einem einmonatigen Testlauf mit einer kleinen Gästegruppe oder an ausgewählten Tagen, bevor der volle Rollout startet. Diese Testphase deckt Kommunikationslücken auf, bevor sie zum echten Problem werden.
Wie Software die Verwaltung von Servicepauschalen erleichtert
Die technische Trennung von Servicepauschale und Trinkgeld ist in der Theorie einfach, in der Praxis aber genau der Punkt, an dem viele Betriebe scheitern, weil ihr Kassensystem beides in einem Feld verbucht. Eine POS-integrierte Lösung mit separaten Buchungsfeldern für Pauschale und Trinkgeld verhindert diese Vermischung von Anfang an und macht die spätere Lohnbuchhaltung deutlich einfacher.
Automatisierte Verteilungsregeln helfen zusätzlich: Statt jede Auszahlung händisch nach Schichtstunden oder Position zu berechnen, übernimmt die Software feste Formeln und dokumentiert automatisch, wer wie viel erhalten hat. Das reduziert Fehler bei der Abrechnung und schafft die Nachweise, die Sie bei einer Betriebsprüfung ohnehin vorlegen müssen.
Die Trennung von Servicepauschale und Trinkgeld beginnt in der Kasse; eine Software für die Trinkgeldverteilung setzt erst danach an.
Unsere Einschätzung: Wann lohnt sich die Servicepauschale wirklich?
Eine Servicepauschale ist kein Selbstläufer für mehr Umsatz, sie ist ein Instrument, das nur bei konsequenter Transparenz und vorheriger steuerlicher Prüfung funktioniert. Wer sie einführt, ohne den Steuerberater vorher einzubeziehen, spart sich vielleicht ein Beratungshonorar und riskiert dafür eine Nachforderung, die diese Ersparnis um ein Vielfaches übersteigt.
Unsere Empfehlung fällt differenziert aus: Für Events, Bankette und Gruppenbuchungen ist eine feste Pauschale meist die praktischere Lösung, weil der zusätzliche Aufwand real und planbar ist. Für das laufende Alltagsgeschäft mit Stammgästen würden wir eher zu einem gut organisierten Trinkgeldpool ohne Pflichtcharakter raten, kombiniert mit klarer Kommunikation, warum Trinkgeld beim Team bleibt. Diese Kombination vermeidet das größte Risiko der Pauschale, nämlich dass sie bei einer Prüfung als verdeckter Arbeitslohn gilt, ohne dass Sie auf ein Instrument zur Kostendeckung bei Großveranstaltungen verzichten müssen.
Aus Sicht der Betriebsführung ist der wichtigste Faktor am Ende nicht die Prozentzahl, sondern die Teamkultur. Ein Personal, das versteht, warum eine Regelung existiert und wie die Verteilung funktioniert, verteidigt diese Regelung auch gegenüber kritischen Gästen glaubwürdig. Ein Team, das nur eine Anweisung ohne Begründung erhält, wird das früher oder später auch so kommunizieren, und genau das merken Gäste sofort.
So unterstützt ShiftPriority bei der Trinkgeldverteilung
ShiftPriority berechnet die Trinkgeldverteilung nach den Regeln, die Ihr Betrieb festlegt: als Trinkgeldtopf nach Arbeitsstunden, Rollengewichtung oder eigenen Gewichten oder als prozentualen Tip-Out. Jede Aufteilung wird nachvollziehbar dokumentiert, und Mitarbeitende sehen ihre eigenen Anteile in der App. Mit Square oder SumUp fließen Umsätze und Kartentrinkgeld automatisch ein, ohne Kassenanbindung tragen Sie die Beträge von Hand ein. Ausgezahlt wird weiterhin durch Ihren Betrieb, der die Auszahlung in der App als erledigt markiert; die steuerliche Behandlung bleibt Sache Ihrer Lohnbuchhaltung. Einen Bedienzuschlag hinterlegen Sie in den Einstellungen, damit er in Lohnexporte und Berichte einfließt. Mehr dazu auf der Seite zur Trinkgeldverteilung in der Gastronomie und im kostenlosen Trinkgeldrechner.
Quellen
Für die steuerliche Detailprüfung Ihrer individuellen Situation ersetzt keine Onlinequelle das Gespräch mit einem Steuerberater. Die folgenden Quellen liefern aber einen guten Einstieg in die einzelnen Aspekte.
- § 13 PAngV: Preise in Gaststätten müssen Bedienungsgeld und Zuschläge einschließen
- Servicepauschale als „Zwangstrinkgeld“ in der Gastronomie – Steuerberatung Huemer
- Fallen für verpflichtende Servicepauschalen zusätzliche Steuern an? - CONFIDA
- Aufteilung Von Pauschalpreisen In Der Gastronomie Und Für Beherbergungsleistungen – HVO GmbH
- Was ist von fixen Servicepauschalen in der Gastronomie zu halten? – Der Standard
- Bedienungsgeld vs Trinkgeld – Tableview