Veröffentlicht
In 90 Tagen Personalkosten von 38 % auf 32 % senken für Gastronomen
Senken Sie in 90 Tagen Personalkosten von 38 % auf 32 %. Praxisplan, Controlling in Echtzeit und Sofortmaßnahmen für Gastronomen.
Eine Personalkostenquote in der Gastronomie liegt je nach Betriebsform häufig in einem mittleren Prozentbereich vom Umsatz. Liegt Ihr Wert deutlich darüber, prüfen Sie zuerst den Dienstplan gegen die tatsächliche Gästefrequenz, nicht sofort die Gehälter. Wer die Quote nur einmal im Monat berechnet, reagiert immer zu spät. Richten Sie stattdessen ein wöchentliches Monitoring ein, bevor Sie über Kürzungen nachdenken.
Kurz gesagt:
- Eine wöchentliche Überwachung der Personalkostenquote ist notwendig, um frühzeitig auf Abweichungen zu reagieren und nicht erst im Monatsabschluss.
- Für eine genaue Berechnung sollten Nettoumsatz, Speiseertrag sowie Löhne inklusive Sozialabgaben und Zusatzkosten in die Formel eingehen.
- Neben direkten Lohnkosten zählen auch indirekte Posten wie Schulungen, Fluktuation und Verwaltungskosten, die pro Mitarbeiterjahresanteil erfasst werden sollten.
- Saisonale Schwankungen erfordern eine Jahresplanung, um Fixkosten in der Nebensaison durch flexible Maßnahmen auszugleichen.
- Mit Echtzeit-Software wie ShiftPriority lassen sich Personalkosten und Umsatz live während der Schicht überwachen, um sofort nachsteuern zu können.
Shiftpriority
Personalkosten während der Schicht im Blick
ShiftPriority zeigt Personalaufwand und Einnahmen in Echtzeit, damit Sie im Restaurantbetrieb fundierte Entscheidungen treffen können.
Inhaltsverzeichnis
- Personalkosten vs Umsatz: Formel und richtige Anwendung
- Welche Kosten gehören wirklich zu den Personalkosten?
- Welche Benchmarks gelten für die Personalkostenquote?
- Typische Fehler bei Berechnung und Interpretation
- Konkrete Hebel zur Optimierung von Dienstplan und Personaleinsatz
- Wie überwacht man Personalkosten gegenüber Umsatz laufend?
- Praxisbeispiel: Von 38 % auf 32 % in 90 Tagen
- Unterscheiden sich Personalkostenquoten nach Betriebsgröße?
- Wie schwanken Personalkosten im Verhältnis zum Umsatz saisonal?
- Welchen Einfluss hat die Personalkostenquote auf Rendite und Strategie?
- Was in der Praxis wirklich wirkt
- So unterstützt ShiftPriority bei den Personalkosten
- Quellen
- FAQ
Personalkosten vs Umsatz: Formel und richtige Anwendung
Die Personalkostenquote berechnet sich nach einer festen Formel: Personalkosten geteilt durch Umsatz, mal 100. Das Ergebnis zeigt, wie viel Cent von jedem verdienten Euro für Ihr Team draufgehen. Bei der Anwendung dieser Formel im Alltag entscheiden drei Fragen über die Genauigkeit des Ergebnisses.
- Welcher Umsatz zählt? Nutzen Sie den Nettoumsatz ohne Umsatzsteuer, nicht den Bruttobetrag von der Kasse.
- Gesamtertrag statt Umsatz? Bei Betrieben mit hohen sonstigen Erträgen, etwa aus Vermietung von Veranstaltungsräumen, rechnen manche Steuerberater mit dem Gesamtertrag. Für die reine Gastronomie bleibt der Umsatz aus Speisen und Getränken die sauberere Bezugsgröße.
- Welche Zeile aus der BWA? Nehmen Sie in der betriebswirtschaftlichen Auswertung die Summe aus Löhnen, Gehältern, gesetzlichen Sozialabgaben und freiwilligen Sozialleistungen, nicht nur die reine Lohnsumme.
Wer Personalkosten analysieren will, sollte diese drei Punkte einmal fest im eigenen Reporting verankern. Dann bleibt die Quote über Monate vergleichbar.
Welche Kosten gehören wirklich zu den Personalkosten?
Viele Betriebe rechnen zu knapp und wundern sich später über die Differenz zur Realität. Zu den direkten Kosten zählen:
- Bruttolöhne und Gehälter aller Angestellten, inklusive Aushilfen und Minijobber
- Arbeitgeberanteile zur Sozialversicherung
- Urlaubsgeld, Weihnachtsgeld und sonstige tarifliche Zulagen
- Trinkgeldanteile, sofern sie über die Lohnabrechnung laufen
Indirekte und oft übersehene Posten kommen dazu: Kosten für Recruiting und Einarbeitung neuer Mitarbeiter, Fluktuationskosten durch Produktivitätsverlust in der Anlernphase, Schulungen, Arbeitskleidung und ein Anteil der Verwaltungs-Overheadkosten, die auf das Personalressort entfallen. Für eine belastbare Vollkostenzahl je Mitarbeiter addieren Sie all diese Posten pro Jahr und teilen sie durch die tatsächlich geleisteten produktiven Stunden, nicht durch die Vertragsstunden.
Welche Benchmarks gelten für die Personalkostenquote?
Statistik-Hinweis: Belastbare, aktuelle Branchenwerte speziell für die Gastronomie sind rar. Viele frei verfügbare Kennzahlen stützen sich auf ältere Erhebungen oder auf Statista-Auswertungen, die stark nach Segment schwanken. Offizielle Umsatzdaten von Destatis und der Eurostat-Unternehmensstatistik liefern die verlässlichste Grundlage, um eigene Werte einzuordnen.
Trotzdem lassen sich grobe Orientierungswerte nennen. Systemgastronomie mit hohem Automatisierungsgrad liegt häufig im unteren Bereich, klassische Restaurants mit Bedienung in einem mittleren Bereich, während Fine Dining mit hohem Servicegrad einen höheren Anteil aufweist, und Cafés mit wenig Personal oft einen niedrigeren Anteil haben.
Passen Sie diese Werte an, indem Sie Saison, Standort und Konzept berücksichtigen. Ein Betrieb in der Innenstadt mit Ganzjahresumsatz braucht eine andere Zielquote als ein Seasonal Café am See.
Typische Fehler bei Berechnung und Interpretation
Die häufigsten Fehler entstehen nicht bei der Formel selbst, sondern bei der Interpretation der Zahl.
- Fixe Personalkosten, etwa für Führungskräfte und Vollzeitstellen, verzerren die Quote in umsatzschwachen Monaten nach oben, ohne dass tatsächlich zu viel gearbeitet wurde.
- Wer kalkulatorische Kosten wie Fluktuation oder Schulungsaufwand weglässt, unterschätzt die reale Belastung oft um mehrere Prozentpunkte.
- Ein Vergleich mit Benchmarks aus einem anderen Segment, etwa Systemgastronomie gegen Fine Dining, führt zu falschen Schlüssen und unnötigem Handlungsdruck.
- Fehlt die Trennung zwischen fixen und variablen Anteilen, bleibt unklar, welcher Hebel bei sinkendem Umsatz überhaupt greift. Lexware empfiehlt genau diese Trennung als Grundlage jeder Kosten-Nutzen-Analyse beim Personal.
Konkrete Hebel zur Optimierung von Dienstplan und Personaleinsatz
Umsatzsteigerung durch Einsparungen funktioniert selten über pauschale Kürzungen. Wirksamer sind gezielte Prozessänderungen, die Sie in dieser Reihenfolge angehen sollten.
- Dienstplan an die Prognose koppeln. Planen Sie nach erwarteter Gästefrequenz statt nach festen Schichtmustern, und nutzen Sie variable Kapazitäten wie Abrufkräfte für Stoßzeiten.
- Zeiterfassung exakt führen. Ein präzises Plus- und Minusstunden-Management verhindert, dass sich stille Überstunden über Monate aufbauen.
- Automatisierung nutzen. POS-Anbindung, automatisierte Trinkgeld-Workflows und Echtzeit-Dashboards sparen Verwaltungsaufwand und schaffen Zeit für den Gast statt für Excel-Tabellen. Hogapage beschreibt genau diesen Effekt: weniger Verwaltung, mehr Servicequalität.
- Personalmix statt reiner Kürzung. Multi-Skilling, bei dem Mitarbeiter sowohl Service als auch Theke übernehmen können, reduziert den Personalbedarf in schwachen Phasen ohne Qualitätsverlust.
Profi-Tipp: Kürzen Sie nie zuerst bei erfahrenen Kräften, um die Quote schnell zu senken. Der Produktivitätsverlust durch Neueinarbeitung frisst die Einsparung meist innerhalb von zwei bis drei Monaten wieder auf.
Wer die automatisierte Schichtplanung einmal konsequent einführt, merkt den Unterschied meist schon in der ersten vollen Woche.
Wie überwacht man Personalkosten gegenüber Umsatz laufend?
Kostentransparenz beim Personal entsteht nicht durch eine Monatszahl, sondern durch laufendes Controlling mit den richtigen Kennzahlen.
- Personalkosten je produktive Stunde: zeigt, ob einzelne Schichten wirtschaftlich sind, unabhängig vom Gesamtumsatz.
- Umsatz je Arbeitsstunde: ergänzt die Quote um die Ertragsseite und deckt auf, welche Schichten wirklich profitabel laufen.
- Vollkostensatz je Mitarbeiterstunde: einziger belastbarer Wert für Hebel- und Renditerechnungen, weil er Umlagen und Overhead einschließt, nicht nur das Bruttogehalt.
Statistik-Hinweis: Betriebe, die Personalkosten aus POS- und Dienstplandaten in Echtzeit zusammenführen, können bereits während der Schicht nachsteuern, statt erst am Monatsende auf Abweichungen zu reagieren. Die Effizienz von Mitarbeiterinvestitionen lässt sich so unmittelbar sichtbar machen, nicht erst rückblickend.
Praxisbeispiel: Von 38 % auf 32 % in 90 Tagen
Das ist für ein klassisches Restaurant mit Bedienung am oberen Rand der Zielspanne. Der Aktionsplan gliedert sich in drei Phasen.
- Tage 1 bis 30: Zeiterfassung und Ist-Dienstplan gegen tatsächliche Gästezahlen abgleichen. Ziel: Lücken zwischen Planung und Bedarf identifizieren, ohne bereits Stellen abzubauen.
- Tage 31 bis 60: Dienstplan auf Basis der Prognosedaten neu strukturieren, Abrufkräfte für Spitzenzeiten einplanen, Kernteam in Randzeiten reduzieren. Messgröße: Personalkosten je produktive Stunde sinkt um mindestens 5 %.
- Tage 61 bis 90: Automatisierung von POS-Abgleich und Trinkgeldverteilung einführen, um Verwaltungszeit für strategische Entscheidungen freizusetzen. Messgröße: Quote pendelt sich bei 32 bis 33 % ein.
Bei gleichem Umsatz von 45.000 € entspricht das einer Personalkosten-Ersparnis von rund 2.700 € im Monat. Erfolge werden nicht am Endergebnis allein gemessen, sondern wöchentlich über die Zwischenkennzahlen kontrolliert. Weicht eine Woche stark ab, wird der Dienstplan sofort angepasst, nicht erst im nächsten Monatsabschluss. Eine Beispielrechnung mit eigenen Zahlen lässt sich mit denselben drei Phasen durchspielen.
Unterscheiden sich Personalkostenquoten nach Betriebsgröße?
Ja, deutlich. Ein Einzelbetrieb mit fünf Mitarbeitern trägt Fixkosten für Führung und Verwaltung, die sich nicht auf viele Schultern verteilen lassen. Der Inhaber übernimmt oft selbst Küche oder Service, was die Quote auf dem Papier senkt, aber die reale Arbeitsbelastung verschleiert. Bei einer Kette mit mehreren Standorten verteilen sich Verwaltung, Einkauf und oft auch die Schichtplanung über eine zentrale Struktur. Das drückt die durchschnittliche Quote pro Standort nach unten, weil Skaleneffekte greifen.
Franchisebetriebe wiederum bewegen sich häufig in einer engeren Bandbreite, weil Vorgaben zur Personalplanung und Standardprozesse von der Zentrale kommen. Das schafft Vergleichbarkeit zwischen Filialen, nimmt dem einzelnen Betriebsleiter aber auch Spielraum für individuelle Anpassungen an lokale Besonderheiten.
Für einen inhabergeführten Betrieb bedeutet das: Ein direkter Vergleich der eigenen Quote mit einer großen Kette führt selten zu sinnvollen Schlüssen. Sinnvoller ist der Vergleich mit ähnlich strukturierten Betrieben derselben Größenordnung, idealerweise mit ähnlichem Konzept und ähnlicher Personalstruktur. Ein Ein-Standort-Betrieb sollte sich eher an anderen Einzelbetrieben orientieren als an Systemgastronomie mit zentraler Einkaufs- und Personalsteuerung. Wer diese Unterschiede ignoriert, setzt sich selbst unrealistische Ziele und trifft am Ende Entscheidungen auf Basis eines falschen Referenzwerts.
Wie schwanken Personalkosten im Verhältnis zum Umsatz saisonal?
Saisonale Schwankungen treffen die Personalkostenquote härter als viele Betriebsleiter einplanen. In der umsatzstarken Sommersaison mit Außenbereich oder in der Weihnachtszeit mit vollen Sälen sinkt die Quote oft automatisch, weil der Umsatz schneller wächst als die Personalkosten.
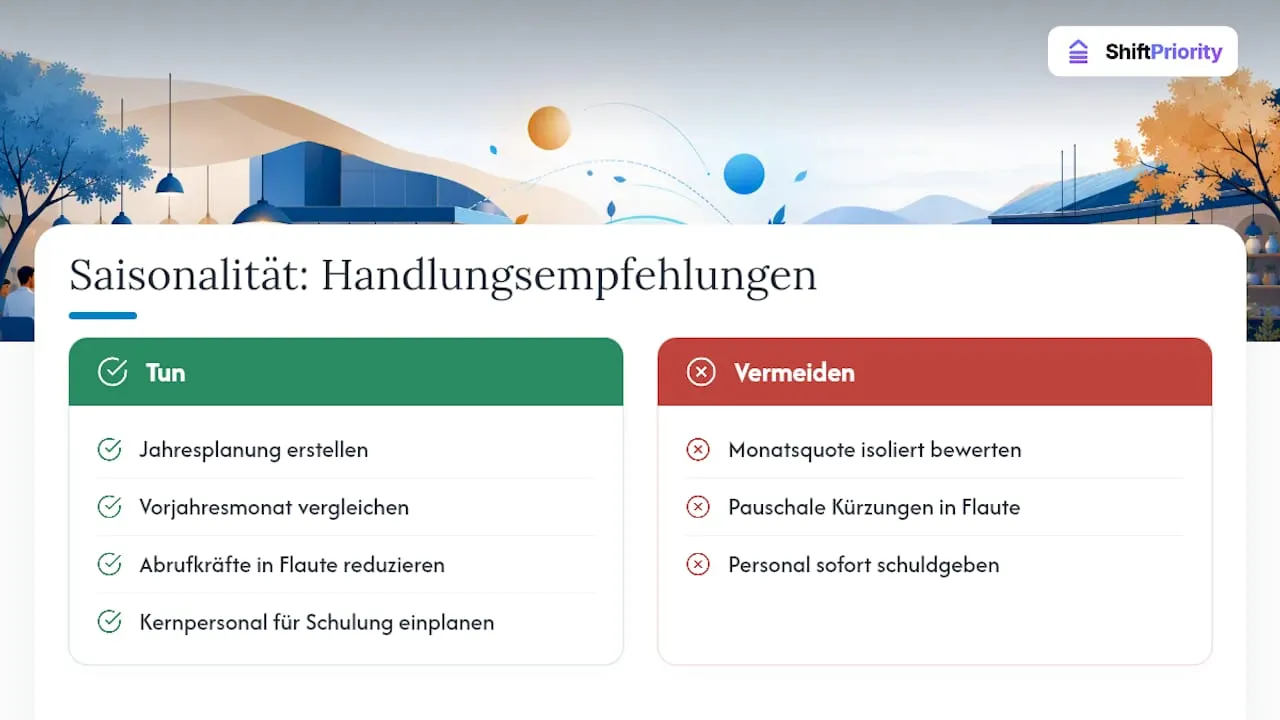
Das Problem entsteht in der Nebensaison. Fixe Personalkosten für Kernpersonal, das ganzjährig gehalten werden muss, bleiben konstant, während der Umsatz einbricht. Wer diese Zahl unreflektiert liest, zieht falsche Schlüsse: Nicht das Personal ist im Winter plötzlich zu teuer, sondern der Umsatz zu niedrig für die notwendige Mindestbesetzung.
Die richtige Reaktion liegt nicht in pauschalen Kürzungen während der Flaute, sondern in einer bewussten Jahresplanung. Betriebe mit ausgeprägter Saisonalität sollten die Quote nie isoliert pro Monat betrachten, sondern immer im Jahresverlauf und im Vergleich zum Vorjahresmonat. Wer im Voraus weiß, dass der Februar traditionell schwach ausfällt, kann Abrufkräfte reduzieren, Kernpersonal für Schulungen oder Wartungsarbeiten einplanen und so die Fixkostenbelastung abfedern, ohne im Sommer wieder mühsam neues Personal suchen zu müssen.
Welchen Einfluss hat die Personalkostenquote auf Rendite und Strategie?
Die Personalkostenquote ist kein isoliertes Controlling-Detail, sie wirkt direkt auf die Unternehmensrendite. Anders als beim Wareneinsatz, der sich meist recht schnell über Einkaufspreise steuern lässt, wirkt sich Personal strategisch aus: Jede Neueinstellung, jede Schichtplan-Entscheidung bindet Kapital über Wochen und Monate.
Strategisch bedeutet das: Wer die Quote nur als Sparhebel begreift, verpasst die eigentliche Chance. Ein Betrieb, der in Schulung und Vollkostentransparenz investiert, sieht Rendite oft nicht in sinkenden Personalkosten, sondern in steigendem Umsatz je Arbeitsstunde, weil besser geschultes Personal mehr verkauft und weniger Fehler macht. Die Frage, wie senken Personalkosten den Umsatz, lässt sich also nicht pauschal beantworten. Falsch dosierte Kürzungen senken die Servicequalität und damit den Umsatz selbst, während gezielte Effizienzgewinne durch Prozessoptimierung beide Seiten der Gleichung gleichzeitig verbessern können.
Für die strategische Planung heißt das: Die Zielquote sollte nicht als starre Vorgabe von der Geschäftsführung diktiert werden, sondern als Korridor, der je nach Saison, Wachstumsphase und Konzeptausrichtung atmet. Ein Betrieb in der Expansionsphase toleriert bewusst eine höhere Quote, weil er in Einarbeitung und Teamaufbau investiert. Ein etablierter Betrieb in der Konsolidierungsphase zielt eher auf eine stabile, niedrigere Quote als Signal an Investoren oder die eigene Hausbank.
Was in der Praxis wirklich wirkt
Betriebe, die ihre Quote nachhaltig senken, sparen selten am Personal selbst. Sie ändern Prozesse: bessere Prognosen, engere Zeiterfassung, weniger Excel. Einseitiges Kürzen bei Löhnen rächt sich fast immer über Fluktuation und schlechteren Service. Wirklich funktioniert die Kombination aus Prozessoptimierung und konsequentem Monitoring, nicht die einmalige Rasenmäher-Kürzung vor dem Quartalsabschluss.
So unterstützt ShiftPriority bei den Personalkosten
ShiftPriority stellt die Personalkosten Ihrer Schichten dem Umsatz gegenüber, täglich und wöchentlich, damit Sie die Personalkostenquote sehen, solange Sie noch gegensteuern können. Grundlage sind die Stundensätze, die Sie für Ihr Team hinterlegen, und die Schichten im Dienstplan. Mit Square oder SumUp kommen die Umsätze automatisch aus der Kasse, ohne Kassenanbindung tragen Sie sie von Hand ein. Wie viel eine Schicht kostet, können Sie vorab mit dem kostenlosen Personalkostenrechner durchrechnen; einen Überblick über die Funktionen gibt die Seite zu Personalkosten in der Gastronomie.
FAQ
Wie viel Prozent Personalkosten vom Umsatz sind normal?
In der Gastronomie liegt die Personalkostenquote typischerweise in einem mittleren Bereich vom Umsatz, abhängig von Konzept und Servicegrad, wobei Fine Dining mit hohem Personaleinsatz oft einen höheren Anteil aufweist als Systemgastronomie.
Wie hoch sollte die Personalkostenquote maximal sein?
Eine feste Obergrenze gibt es nicht, da sie stark vom Geschäftsmodell abhängt.
Was fällt alles unter Personalkosten?
Dazu zählen Bruttolöhne, Arbeitgeberanteile zur Sozialversicherung, Urlaubs- und Weihnachtsgeld sowie indirekte Posten wie Recruiting, Einarbeitung und Schulungskosten. Der Vollkostensatz je Mitarbeiterstunde berücksichtigt zusätzlich anteilige Overheadkosten.
Wie hoch ist ein gesundes Verhältnis von Umsatz zu Mitarbeitern?
Aussagekräftiger als ein reines Verhältnis ist der Umsatz je Arbeitsstunde, weil er Teilzeit- und Vollzeitkräfte vergleichbar macht. Ein Blick auf produktive Stunden statt reiner Köpfezahl liefert dabei belastbarere Werte für die Steuerung.
Wie lässt sich die Personalkostenquote schnell senken, ohne Personal abzubauen?
Der wirksamste Ansatz ist die Kopplung des Dienstplans an reale Gästeprognosen statt an feste Schichtmuster. Tools mit Live-Dashboard wie ShiftPriority zeigen dabei sofort, ob eine Anpassung während der Schicht bereits Wirkung zeigt.