Veröffentlicht
Personalkennzahlen in der Gastronomie: Formeln & Benchmarks
Entdecken Sie die wichtigsten Kennzahlen für Ihr Gastronomiepersonal. Erfahren Sie, wie Sie Personalkosten optimieren und Fehler vermeiden.
Die fünf Kennzahlen, die Sie als Gastronomiebetriebsleiter wirklich brauchen, sind: Personalkostenquote, Umsatz pro Mitarbeiter, Umsatz pro Arbeitsstunde, Prime Cost und Fluktuationsrate. Wer diese Zahlen kennt und wöchentlich prüft, hat die Personalkosten im Griff. Wer sie ignoriert, merkt das Ergebnis erst in der monatlichen BWA, wenn Gegensteuern teuer werden.
Die wichtigsten deutschen Richtwerte auf einen Blick:
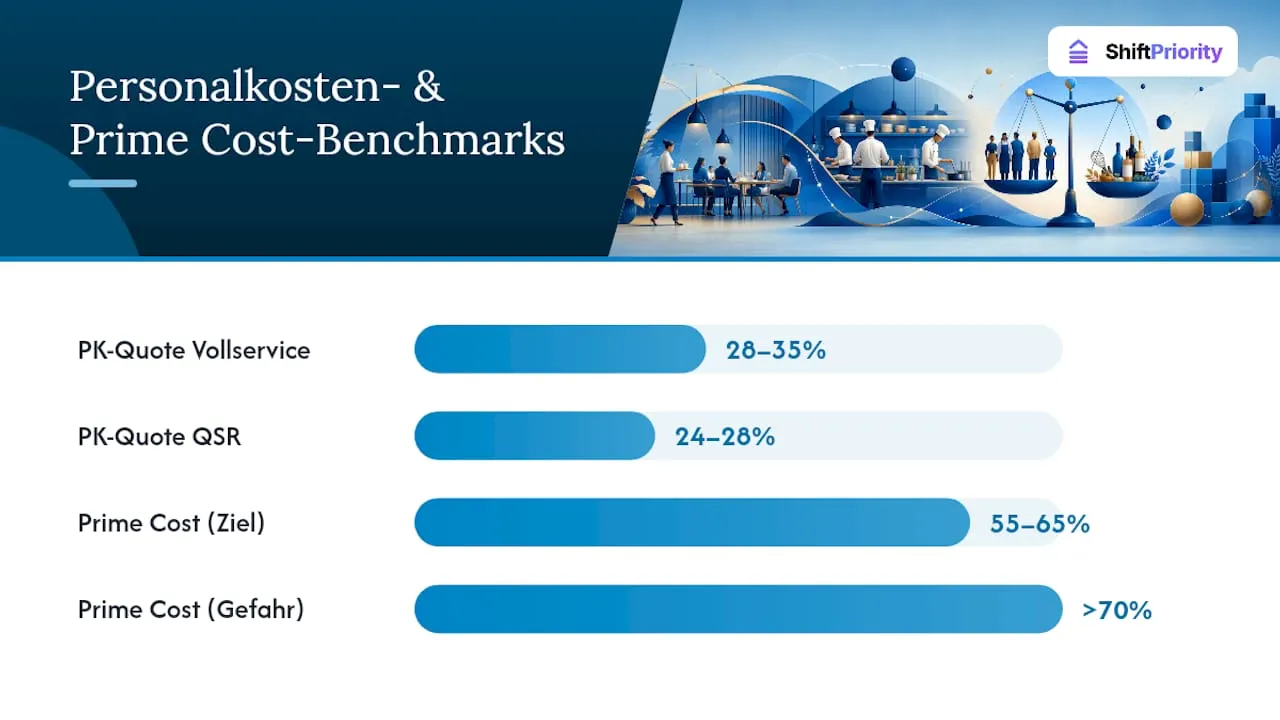
- Personalkostenquote: 28–35 % (Vollservice), 24–28 % (Schnellgastronomie/QSR)
- Prime Cost (Wareneinsatz + Personalkosten): 55–65 % des Nettoumsatzes; über 70 % gilt als existenzgefährdend
- Umsatz pro Arbeitsstunde: variiert je nach Gastronomiekonzept; niedrigere Werte können auf Überbesetzung hinweisen
- Fluktuationsrate: Zielwert in der Branche liegt unter einem Drittel pro Jahr
Die Messfrequenz entscheidet über den Nutzen: Personalkostenquote und Prime Cost wöchentlich, Fluktuationsrate und Krankenstand monatlich. Die Datenquellen sind Kassensystem (POS), Zeiterfassung und Lohnabrechnung. Wer diese drei Systeme nicht verknüpft, rechnet immer mit Lücken.
Wichtige Erkenntnisse
Die Personalkostenquote, Prime Cost und der Umsatz pro Arbeitsstunde sind die drei Kennzahlen, die Gastronomiebetriebsleiter wöchentlich prüfen müssen, um rechtzeitig gegensteuern zu können.
| Thema | Details |
|---|---|
| Personalkostenquote Zielwert | 28–35 % (Vollservice), 24–28 % (QSR); berechnet als Personalkosten / Nettoumsatz × 100 |
| Prime Cost Richtwert | 55–65 % des Nettoumsatzes; über 70 % gefährdet die Existenz des Betriebs |
| Versteckte Personalkosten | Rekrutierung, Einarbeitung und Ausfallzeiten erhöhen die realen Personalkosten erheblich |
| Reporting-Frequenz | Personalkostenquote und Prime Cost wöchentlich prüfen, nicht nur monatlich in der BWA |
| Shiftpriority | Echtzeit-Dashboard mit POS-Integration zeigt Personalkostenquote und Umsatz live ohne manuelle Übertragung |
Inhaltsverzeichnis
- Welche Personalkennzahlen in der Gastronomie wirklich zählen
- Was gehört alles in die Personalkostenrechnung?
- Woher kommen die Daten? POS, Zeiterfassung und Lohnabrechnung richtig verknüpfen
- Wie sollte das Reporting aussehen und wer ist verantwortlich?
- Was tun, wenn Kennzahlen aus dem Ruder laufen?
- Ein durchgerechnetes Beispiel: Vom Umsatz zur Steuerungsmaßnahme
- Prime Cost: Warum diese Kennzahl Ihr wichtigster Frühwarnindikator ist
- Unsere Empfehlung: Datenqualität vor Dashboard
- So unterstützt ShiftPriority bei den Personalkosten
- Quellen
Welche Personalkennzahlen in der Gastronomie wirklich zählen
Kennzahlen für das Personal in der Gastronomie lassen sich in zwei Gruppen einteilen: Kostenquoten und Produktivitätskennzahlen. Beide brauchen Sie. Eine niedrige Personalkostenquote allein sagt wenig, wenn die Produktivität gleichzeitig sinkt.
1. Personalkostenquote (PKQ)
Definition: Anteil der Personalkosten am Nettoumsatz.
Formel: PKQ = (Personalkosten / Nettoumsatz) × 100
Nettoumsatz = Umsatz ohne Mehrwertsteuer und ohne Trinkgeld.
Richtwerte nach Konzept:
- QSR / Schnellgastronomie: 24–28 %
- Vollservice-Restaurant: 28–35 %
- Fine Dining: kann 35–40 % erreichen, wenn Servicequalität es rechtfertigt
Liegt im Zielkorridor für Vollservice.
Messfrequenz: wöchentlich, bei starken Schwankungen täglich.
2. Umsatz pro Mitarbeiter
Formel: Umsatz pro Mitarbeiter = Nettoumsatz / Anzahl Vollzeitäquivalente (VZÄ)
Dieser Wert zeigt, wie produktiv das Team im Durchschnitt ist. Ein Rückgang über mehrere Wochen signalisiert entweder sinkenden Umsatz oder Überbesetzung. Für einen Vergleich zwischen Betrieben oder Schichten brauchen Sie VZÄ, keine Kopfzahl.
Beispiel: 80.000 € Nettoumsatz, 8 VZÄ → 10.000 € pro VZÄ im Monat.
3. Umsatz pro Arbeitsstunde
Formel: Umsatz pro Arbeitsstunde = Nettoumsatz / geleistete Arbeitsstunden
Das ist die schärfste Produktivitätskennzahl für den Schichtbetrieb. Sie zeigt sofort, ob eine Frühschicht mit fünf Leuten bei niedrigem Frühstücksumsatz wirtschaftlich ist.
Beispiel: 4.000 € Umsatz in einer Schicht, 40 Arbeitsstunden → 100 € pro Arbeitsstunde. Liegt dieser Wert dauerhaft unter 40–50 €, lohnt sich die Überprüfung der Schichtbesetzung.
Messfrequenz: täglich, idealerweise schichtgenau.
4. RevPASH (Revenue per Available Seat Hour)
Formel: RevPASH = Nettoumsatz / (Sitzplätze × Öffnungsstunden)
RevPASH misst, wie gut Sie Ihre Kapazität auslasten. Ein Restaurant mit 50 Plätzen und 8 Öffnungsstunden hat 400 verfügbare Sitzplatzstunden. Liegt der RevPASH bei 8 €, sind das 3.200 € Tagesumsatz. Sinkt er, ohne dass die Personalkosten sinken, steigt die Personalkostenquote automatisch.
Messfrequenz: wöchentlich, nach Wochentag segmentiert.
5. Fluktuationsrate
Formel: Fluktuationsrate = (Abgänge im Zeitraum / durchschnittlicher Personalbestand) × 100
In der Gastronomie liegt die tatsächliche Rate oft deutlich höher. Jeder Abgang kostet Rekrutierung, Einarbeitung und Produktivitätsverlust.
Messfrequenz: monatlich, kumuliert auf Jahresbasis.
6. Krankenstandsquote
Formel: Krankenstandsquote = (Krankheitstage / Soll-Arbeitstage) × 100
Hoher Krankenstand erhöht die Personalkosten durch Lohnfortzahlung und Mehrarbeit der Kollegen.
Was gehört alles in die Personalkostenrechnung?
Viele Betriebe rechnen nur mit den Bruttolöhnen. Das ist ein Fehler, der die Personalkostenquote systematisch zu niedrig ausweist.
Personalkosten umfassen folgende Positionen:
Direkte Personalkosten:
- Bruttolöhne und Bruttogehälter (inkl. Zuschläge für Nacht, Sonn- und Feiertage)
- Arbeitgeberanteile zur Sozialversicherung (Kranken-, Renten-, Pflege-, Arbeitslosenversicherung; zusammen ca. 20–21 % des Bruttolohns)
- Urlaubs- und Weihnachtsgeld
- Lohnfortzahlung im Krankheitsfall
- Beiträge zur Berufsgenossenschaft
- Umlage U1 (Lohnfortzahlungsversicherung) und U2 (Mutterschaftsgeld)
Indirekte und versteckte Personalkosten:
- Rekrutierungskosten (Stellenanzeigen, Personalvermittlung)
- Einarbeitungskosten (Stunden des einarbeitenden Personals, Schulungsmaterial)
- Produktivitätsverlust während der Einarbeitungszeit
- Ausfallkosten durch Krankheit (Mehrarbeit, Aushilfen)
- Kosten für Arbeitskleidung und Reinigung
Ein Punkt, der bei Einzelunternehmen oft fehlt: der kalkulatorische Unternehmerlohn. Wenn der Inhaber selbst Schichten arbeitet, ohne sich ein Gehalt zu zahlen, erscheinen die Personalkosten künstlich niedrig. Für einen belastbaren Betriebsvergleich gehört ein marktübliches Gehalt für die geleisteten Stunden in die Kalkulation.
Profi-Tipp: Legen Sie in Ihrer Buchhaltung separate Konten für Rekrutierung, Einarbeitung und Ausfallkosten an. Nur so sehen Sie, wie viel Fluktuation tatsächlich kostet. Branchenschätzungen gehen von erheblichen Summen pro Abgang aus, die sich aus Überstunden, Aushilfslöhnen und Einarbeitungsaufwand zusammensetzen.
Trinkgelder sind kein Personalkosten-Posten des Arbeitgebers, aber sie beeinflussen die Personalzufriedenheit und damit die Fluktuation. Wer Trinkgeld-Pool-Methoden transparent gestaltet, reduziert Konflikte und Abgänge.
Woher kommen die Daten? POS, Zeiterfassung und Lohnabrechnung richtig verknüpfen
Gute Kennzahlen brauchen saubere Daten. Das klingt selbstverständlich, ist in der Praxis aber der häufigste Schwachpunkt.
Die drei Kernsysteme:
- Kassensystem (POS): liefert Nettoumsatz nach Schicht, Tisch, Kategorie und Zahlungsart. Wichtig: immer Nettoumsatz ohne Mehrwertsteuer und ohne Trinkgeld verwenden.
- Zeiterfassung: liefert geleistete Arbeitsstunden je Mitarbeiter und Schicht. Ohne digitale Zeiterfassung rechnen Sie mit Schätzwerten.
- Lohnabrechnung: liefert Bruttolöhne, Arbeitgeberanteile und Sonderzahlungen. Monatliche Abrechnung reicht für die PKQ-Berechnung, für wöchentliche Steuerung brauchen Sie Hochrechnungen.
Integrationslogik: POS-Umsatz geteilt durch Zeiterfassungs-Stunden ergibt den Umsatz pro Arbeitsstunde. Diese Verknüpfung funktioniert nur, wenn beide Systeme dieselbe Periodenabgrenzung verwenden: gleiche Schichtzeiten, gleiche Tagesabschlüsse.
| Datensystem | Liefert | Aktualisierungsfrequenz |
|---|---|---|
| POS / Kassensystem | Nettoumsatz, Bonanzahl, Umsatz je Kategorie | täglich / schichtgenau |
| Zeiterfassung | Arbeitsstunden je Mitarbeiter und Schicht | täglich |
| Lohnabrechnung | Bruttolöhne, SV-Anteile, Sonderzahlungen | monatlich (Hochrechnung wöchentlich) |
| Schichtplanung | Soll-Stunden, Besetzungsgrad | wöchentlich |
Checkliste für Datenqualität:
- Nettoumsatz immer ohne Mehrwertsteuer und ohne Trinkgeld
- Arbeitsstunden: nur tatsächlich geleistete Stunden, keine Soll-Stunden
- Einheitliche Periodenabgrenzung (Woche: Mo–So oder Di–Mo, konsistent halten)
- Zeitstempel in POS und Zeiterfassung synchronisieren
- Sonderzahlungen periodengerecht abgrenzen (z. B. Weihnachtsgeld auf 12 Monate verteilen)
Wer Dienstplanung und POS-Umsatz direkt verknüpft, spart täglich manuelle Übertragungsarbeit und reduziert Rechenfehler.
Wie sollte das Reporting aussehen und wer ist verantwortlich?
Ein schlankes Dashboard für die Gastronomie braucht keine zwanzig Kennzahlen. Fünf bis sieben reichen, wenn sie die richtigen sind.
Empfohlenes Dashboard-Set:
- Live-Personalkostenquote (Ist vs. Ziel)
- Umsatz pro Arbeitsstunde (nach Schicht)
- Prime Cost (wöchentlich kumuliert)
- RevPASH (nach Wochentag)
- Fluktuationsrate (monatlich)
- Krankenstandsquote (monatlich)
Reporting-Rhythmus:
Täglich: Schichtleiter prüft Umsatz pro Arbeitsstunde und Besetzungsgrad nach der Schicht.
Wöchentlich: Betriebsleiter reviewed Personalkostenquote, Prime Cost und Umsatz pro Mitarbeiter. Vergleich mit Vorwoche und Vorjahreszeitraum. Wöchentliche Prüfung ist effektiver als alleinige monatliche BWA-Auswertung, weil Abweichungen noch korrigierbar sind.
Monatlich: Inhaber stimmt Kennzahlen mit BWA ab, prüft Fluktuation und Krankenstand, plant Personalentwicklungsmaßnahmen.
Governance und Reaktionszeiten:
| Rolle | Verantwortung | Reaktionszeit |
|---|---|---|
| Schichtleiter | Umsatz/Stunde, Besetzung | innerhalb der Schicht |
| Betriebsleiter | PKQ, Prime Cost, Wochenreview | 24 Stunden |
| Inhaber | Monatliche BWA, Fluktuation, Strategie | bis zum Monatsende |
Alert-Beispiele:
- Personalkostenquote liegt 7 Tage in Folge mehr als 2 Prozentpunkte über Ziel → Betriebsleiter eskaliert an Inhaber
- Umsatz pro Arbeitsstunde fällt unter 35 € → Schichtbesetzung sofort prüfen
- Krankenstandsquote über 7 % im Monat → Ursachenanalyse einleiten
Was tun, wenn Kennzahlen aus dem Ruder laufen?
Abweichungen sind normal. Entscheidend ist, wie schnell und gezielt Sie reagieren.
Kurzfristige Maßnahmen (innerhalb einer Woche):
- Schichtbesetzung an die tatsächliche Umsatzkurve anpassen (Stunden dort einsetzen, wo Umsatz entsteht)
- Überstunden abbauen, bevor neue Stunden geplant werden
- Upselling-Trainings für das Servicepersonal, um Umsatz pro Gast zu steigern
- Aushilfen nur bei nachgewiesenem Bedarf einsetzen, nicht als Puffer
Mittelfristige Maßnahmen (ein bis drei Monate):
- Dienstplan nach Umsatzmuster gestalten: Spitzenstunden voll besetzen, Randzeiten reduzieren
- Cross-Training einführen: Mitarbeiter, die mehrere Stationen beherrschen, erhöhen die Flexibilität ohne Mehrkosten
- Rekrutierungsprozess beschleunigen, um teure Aushilfskosten bei Abgängen zu vermeiden
- Mitarbeiterbindungsmaßnahmen prüfen (Dienstplanstabilität, Trinkgeldtransparenz, Entwicklungsperspektiven)
Langfristige Maßnahmen (ab drei Monate):
- Menüengineering: Gerichte mit hohem Wareneinsatz und niedrigem Deckungsbeitrag überarbeiten
- Konzeptanpassung bei dauerhaft zu hoher Prime Cost (Öffnungszeiten, Sitzplatzkapazität, Servicemodell)
- Personalkosten nach Station und Schicht analysieren, um strukturelle Überbesetzungen zu erkennen
Red Flags, die sofortiges Handeln erfordern:
| Indikator | Schwellenwert | Maßnahme |
|---|---|---|
| Prime Cost | über 70 % | sofortige Analyse Wareneinsatz + Personal |
| Personalkostenquote | über 40 % (Vollservice) | Schichtplan und Stundenzahl prüfen |
| Fluktuationsrate | stark steigend (>5 % in einem Monat) | Ursachenanalyse, Führungsgespräche |
| Umsatz pro Arbeitsstunde | fallend über 3 Wochen | Besetzungsmodell überdenken |
Ein durchgerechnetes Beispiel: Vom Umsatz zur Steuerungsmaßnahme
Ein Vollservice-Restaurant in München, 60 Sitzplätze, Mittagsgeschäft und Abendservice.
Ausgangswerte (Monat):
- Nettoumsatz: 95.000 €
- Bruttolöhne gesamt: 28.500 €
- Arbeitgeberanteile SV (ca. 21 %): 5.985 €
- Sonderzahlungen (anteilig): 800 €
- Gesamte Personalkosten: 35.285 €
- Geleistete Arbeitsstunden: 1.200 Stunden
- Vollzeitäquivalente: 9 VZÄ
- Wareneinsatz: 28.500 €
Berechnungen:
- Personalkostenquote: 35.285 / 95.000 × 100 = 37,1 % - liegt über dem Zielkorridor von 28–35 % für Vollservice
- Prime Cost: (28.500 + 35.285) / 95.000 × 100 = 67,1 % - knapp über dem Zielwert von 55–65 %
- Umsatz pro Arbeitsstunde: 95.000 / 1.200 = 79,17 € - solider Wert
- Umsatz pro Mitarbeiter (VZÄ): 95.000 / 9 = 10.556 € - im Rahmen
Interpretation:
Der Umsatz pro Arbeitsstunde ist gut, was bedeutet: Die Stunden werden produktiv genutzt, aber es gibt zu viele davon. Oder: Die Löhne liegen über dem Marktdurchschnitt. Nächster Schritt ist die Analyse nach Schicht.
Was Sie jetzt tun können:
- Schichtprotokoll der letzten vier Wochen nach Umsatz/Stunde aufschlüsseln
- Mittagsbesetzung um 10–15 % reduzieren und Wirkung nach zwei Wochen messen
- Wareneinsatz separat prüfen, um Prime Cost unter 65 % zu bringen
Für die eigene Berechnung bietet sich der Personalkostenrechner von Shiftpriority an, der alle Posten strukturiert erfasst. Vorlagen und Rechner gibt es auch in der Ressourcensammlung für Gastronomen.
Prime Cost: Warum diese Kennzahl Ihr wichtigster Frühwarnindikator ist
Prime Cost ist die Summe aus Wareneinsatz und Personalkosten, geteilt durch den Nettoumsatz. Sie kombiniert die beiden größten variablen Kostenpositionen eines Gastronomiebetriebs und ist deshalb der direkteste Hinweis auf die wirtschaftliche Gesundheit.
Richtwert: 55–65 % des Nettoumsatzes sind das Ziel. Werte über 70 % lassen kaum noch Spielraum für Miete, Energie, Marketing und Gewinn.
Miete allein liegt in deutschen Städten oft bei 8.000–12.000 € monatlich. Energie, Versicherungen, Reparaturen und Steuerberatung kommen dazu. Das Ergebnis ist rechnerisch negativ, bevor der Inhaber einen Cent verdient hat.
Typische Ursachen für eine zu hohe Prime Cost:
- Wareneinsatz außer Kontrolle (Portionsgrößen, Abfall, Diebstahl)
- Zu viele Arbeitsstunden in umsatzschwachen Zeiten
- Zu niedrige Verkaufspreise bei gleichzeitig gestiegenen Einkaufspreisen
- Saisonale Umsatzeinbrüche ohne Anpassung der Personalstunden
Gegenmaßnahmen, wenn Prime Cost über Ziel liegt:
- Wareneinsatz und Personalkosten gleichzeitig analysieren, nicht isoliert
- Rezepturen und Portionsgrößen überprüfen
- Schichtplan nach Umsatzkurve anpassen
- Preisanpassungen bei Gerichten mit negativem Deckungsbeitrag prüfen
Prime Cost ist laut Heptic der beste Frühwarnindikator, weil beide Komponenten direkt steuerbar sind. Wer nur die Personalkostenquote im Blick hat, übersieht, dass ein steigender Wareneinsatz die Prime Cost genauso gefährlich treibt.
Unsere Empfehlung: Datenqualität vor Dashboard
Die meisten Betriebe scheitern nicht an fehlenden Kennzahlen. Sie scheitern an schlechten Daten und zu langen Reaktionszeiten.
Ein typisches Muster: Ein Inhaber bekommt die BWA am 20. Die Schichten sind gelaufen, die Überstunden bezahlt, die Aushilfen abgerechnet. Wöchentliche Checks, auch wenn sie nur 20 Minuten dauern, verändern das grundlegend. Sie geben Ihnen noch die Möglichkeit, in der laufenden Woche zu reagieren.
Die sinnvolle Reihenfolge: Zuerst Datenqualität herstellen. Kein System, kein Dashboard hilft, wenn POS-Umsatz und Zeiterfassung nicht dieselbe Periodenabgrenzung haben. Dann Prozesse definieren: Wer schaut wann auf welche Zahl und was passiert bei Abweichung? Erst danach lohnt es sich, über Personalentwicklung und Konzeptoptimierung nachzudenken.
Ein weiterer blinder Fleck: Servicequalität und Personalkostenquote stehen in einem Spannungsverhältnis. Sie kann aber auch bedeuten, dass Ihre Gäste zu lange warten, Ihre Mitarbeiter überlastet sind und die Fluktuation in sechs Monaten explodiert. Die Zahl allein sagt das nicht. Deshalb brauchen Sie immer mindestens zwei Kennzahlen zusammen: Kosten und Produktivität.
So unterstützt ShiftPriority bei den Personalkosten
ShiftPriority stellt die Personalkosten Ihrer Schichten dem Umsatz gegenüber, täglich und wöchentlich, damit Sie die Personalkostenquote sehen, solange Sie noch gegensteuern können. Grundlage sind die Stundensätze, die Sie für Ihr Team hinterlegen, und die Schichten im Dienstplan. Mit Square oder SumUp kommen die Umsätze automatisch aus der Kasse, ohne Kassenanbindung tragen Sie sie von Hand ein. Wie viel eine Schicht kostet, können Sie vorab mit dem kostenlosen Personalkostenrechner durchrechnen; einen Überblick über die Funktionen gibt die Seite zu Personalkosten in der Gastronomie.
Quellen
Für alle, die tiefer einsteigen wollen, sind diese Quellen besonders hilfreich:
- Kennzahlen Gastronomie: KPIs, Richtwerte & Formeln | Heptic
- Personalkosten Gastronomie: 40%-Richtwert + 5 Hebel | GastroInsider
- 11 wichtige Kennzahlen in der Gastronomie | SumUp
- Personalkosten in der Gastronomie | FoodNotify Gastro Blog